CENTRAL QUESTION
事業所を選ぶための公表値は、選ぶ根拠として使える状態にあるか。「公表されている」は「確かめられる」か
対話コラム・動画つき「私の人生を委ねる数字だったのに」不安を抱く利用者と検証者が語る、WAMNET公表値の矛盾と確認の仕組み
ゆきさん(仮名)体調を崩して前職を離職し、一般就労への復帰を目指して就労継続支援A型事業所を探している当事者。
分析員パーソルネクステージ9拠点のWAM NET公表データを、公式算出式で一つずつ検算したリサーチャー。
※ゆきさんは、筆者自身が感じた不安を体現した人物です。対話は、本稿の検算をもとに構成しています。
1「ここならやり直せるかも」という期待と、拭えない不安
ゆきさん
体調を崩して退職したあと、「もう一度社会に出て働きたい」という一心でA型事業所を探し始めました。WAM NET(障害福祉サービス等情報公表システム)を見ると、就職できた人の移行率や平均賃金がずらりと並んでいますよね。それを見ながら「この事業所なら一般就労を目指せるのかな」「生活を支える賃金が得られるのかな」と、藁にもすがる思いで数字を読み込んでいたんです。
分析員
情報公表制度は、まさにゆきさんのように不安や希望を抱えて事業所を探す当事者やご家族が、自分のニーズに合った支援先を「比較・検討し、適切に選択する」ために作られた仕組みです。だからこそ、そこに並ぶ数字は「単なる集計結果」ではなく、利用者の人生の意思決定を左右する「約束」のような重みを持っていなければなりません。
ゆきさん
でも、実際のデータを細かく検算したレポートを読んで言葉を失いました……。私が信じようとしていた数字の中に、算数や数学のレベルで成り立っていないものがいくつもあったなんて。
2定員20人の事業所で「分母が2,000人超」になる怪
分析員
ええ。例えば、定員20人の9拠点(福岡、福岡コネクト、北九州、長崎、大分、鹿児島、広島、高松、松山)の公表値を公式の計算ルールで確かめると、計算式として破綻している例が相次いで見つかります。
公表値に見られる主な計算矛盾
- 高松拠点(2025年度):就職者が1人いるのに、移行率は「0.0%」。小数第1位まで四捨五入して0.0%になるには、年間の利用終了者が2,001人以上いなければ計算が合わない(定員20人)。
- 長崎・大分拠点:長崎の「3人移行で14.0%」や、大分の「1人移行で4.1%」「2人移行で6.8%」は、分母にどんな整数を置いても公式の四捨五入では絶対に再現できない。
ゆきさん
定員20人の事業所で「利用終了者が2,000人以上いた」なんてあり得ないですし、四捨五入の計算すら合わない数字がそのまま公表されているなんて……。就職したあとにどれくらい長く働けるかを示す「定着者数」はどうなんですか?
分析員
そこでも深刻な不整合が起きています。就職して「3年定着した人」は、当然「1年」「2年」の時点でも定着していたはずですから、原理的に「6月 ≧ 1年 ≧ 2年 ≧ 3年」という人数の関係にならなければいけません。
ゆきさん
年数がたつほど、人数は同じか、減っていくはず……ということですね。
分析員
はい。しかし、福岡拠点では3年定着者(3人)が1年・2年(各2人)より多く表示され、大分拠点でも2年(2人)が6月・1年(各1人)を上回るという「数字の逆転」が起きています。
ゆきさん
「就職したあとも安心して長く働き続けられるか」は、私たちが一番知りたいことです。その人数すら矛盾しているとなると、何を信じて応募すればいいのか分からなくなります。
3消えた拠点と、見えなくなる「利用者のその後」
ゆきさん
賃金データについても、長崎や高松では、WAM NETの月額が「時給1,050円×6時間×20日=126,000円」というモデル賃金と同じ金額だったり、会社が別途公表している平均賃金表の額と食い違っていたりしていますよね。
分析員
その通りです。さらに当事者視点から最も恐ろしいのは、「事業所が閉鎖されたとき、そこにいた利用者の実績が公表画面から消えてしまう」という構造です。
ゆきさん
閉鎖された拠点が、実際にあるんですか?
分析員
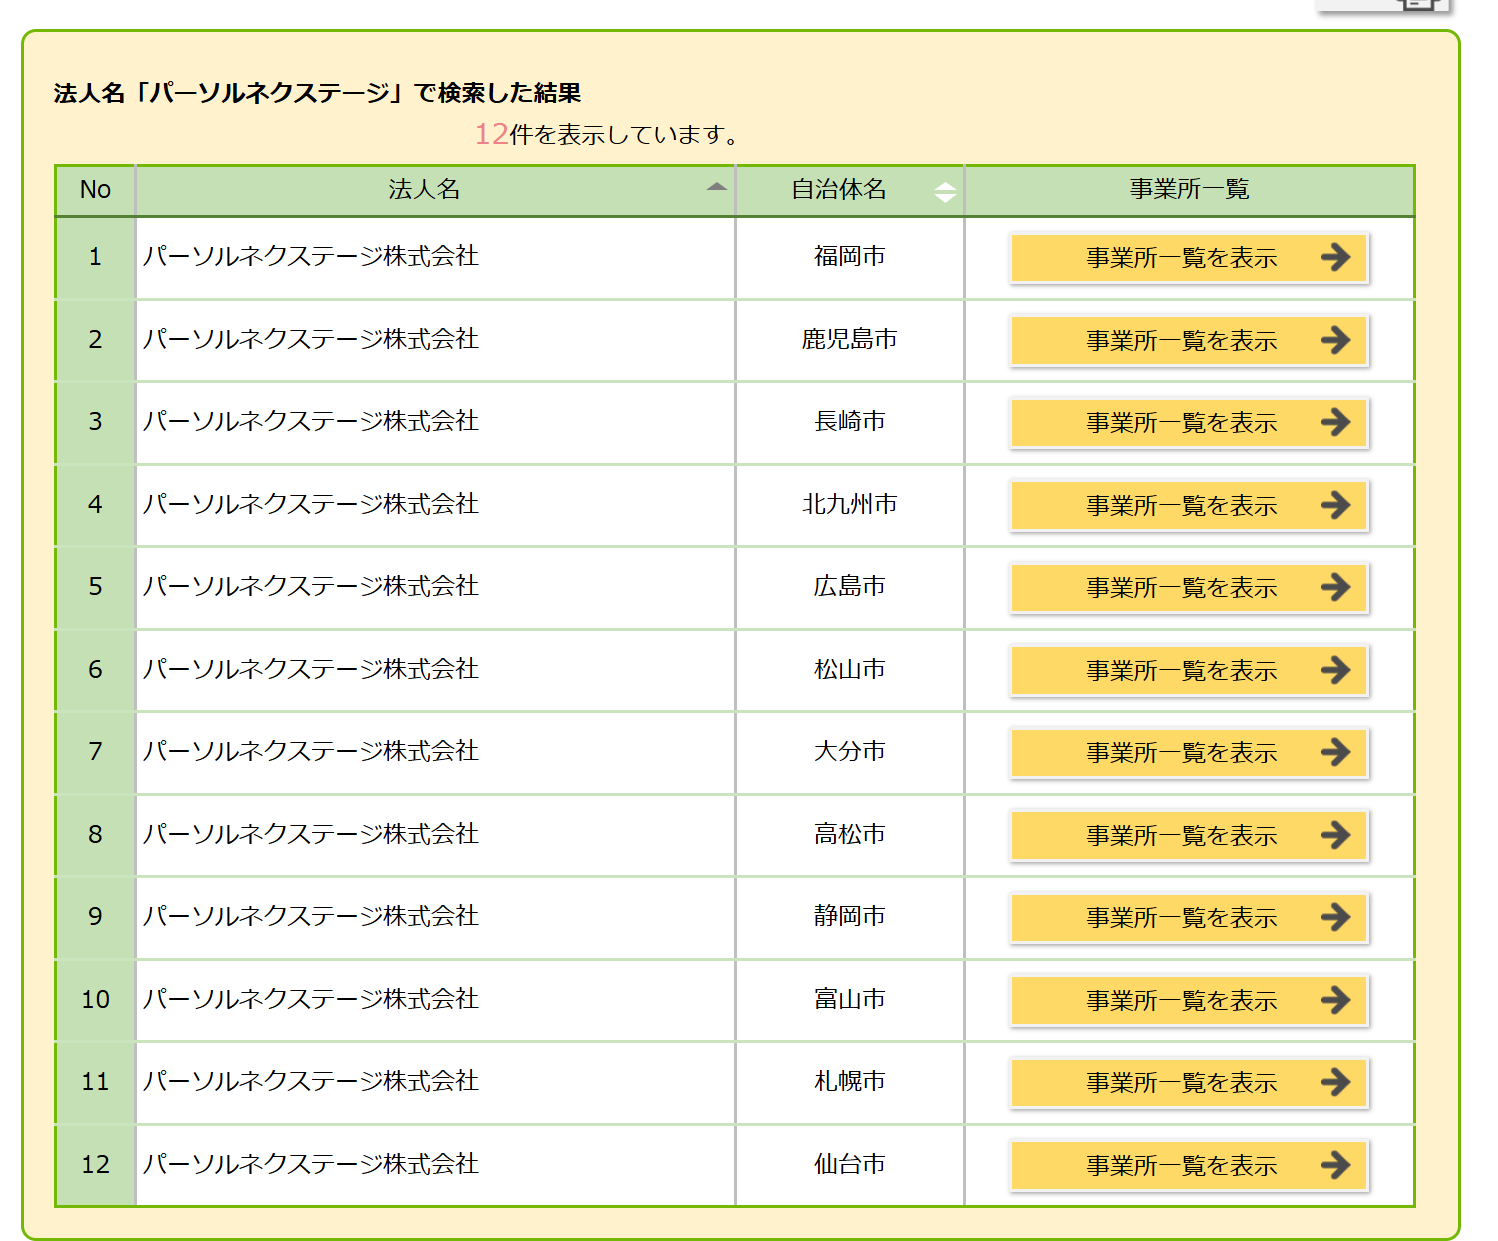
札幌、静岡、仙台、富山の4拠点(定員計80人規模)は、すでに閉鎖されています。閉鎖されるとWAM NETの拠点ページ自体にアクセスできなくなります。そのため、閉鎖で利用を終えた人の人数やその後の行き先は、公表情報からは確かめられなくなってしまうのです。
ゆきさん
突然事業所が閉鎖されて、自分の実績も存在も「最初からなかったこと」のように消されてしまうかもしれない……。そう考えると怖くて足がすくみます。
4単なる打ち間違いでは説明できない不整合と、企業の責任
ゆきさん
これだけの食い違いがあると、「担当者がうっかり入力ミスをした」というレベルの話ではないですよね?
分析員
到底それだけでは説明できません。不整合は、複数の拠点・複数の年度にわたって残っています。「公表欄の穴をただ埋めるだけの作業」になっていて、年度・対象者・費用範囲・自社公表資料との横断チェックが働かないまま公表されていた——数字の辻褄からは、そうした社内ガバナンスの弱さがうかがえます。
- 割り算や四捨五入の基本的な整合性が取れていない
- 過去年度の数字や別の費目が転記されたと考えると、説明がつく値がある
- 自社で別途出しているスコア表や賃金表とも、一致しない値がある
※作業の記録を確かめたのではなく、公表された数字の辻褄から考えたものです。
ゆきさん
私たちが人生をやり直そうと必死な思いで数字を見つめている隣で、事業者側が「数字の意味や整合性すら確かめずに公表欄を埋めていた」のだとしたら……当事者をあまりにも軽視していると感じます。
5結び:「数字があるか」ではなく「確かめられるか」
分析員
おっしゃる通りです。私たちがこの問題で真に問わなければならないのは、単に「数字が公表されているか」ではなく、「利用者が人生を選ぶ根拠として、確かめられる形で正しく公表されているか」です。
ゆきさん
もし私がこれから事業所に見学に行くとしたら、公表されている数字をそのまま鵜呑みにせず、自分の身を守るためにちゃんと質問しようと思います。
分析員
素晴らしい視点です。見学や相談の際には、ぜひ次の点を確認してみてください。
見学・相談時に確認したい5つの質問
- 移行率の本当の分母:年間の利用終了者は具体的に何人だったのか
- 離職理由の把握:離職した利用者の理由や本人の納得感をどう把握しているか
- 定着者数の推移:就職後の定着者数(6月・1年・2年・3年)の数え方に矛盾はないか
- 賃金の実態:公表されている賃金は「モデル値」ではなく「実際の支払い実績平均」か
- 事業縮小時の対応:仮に拠点が縮小・閉鎖された場合、利用者の雇用と次の行き先をどう保障するのか
※閉鎖時、利用を続けたい人への連絡調整は、事業者の義務です(障害者総合支援法第43条第4項)。
ゆきさん
答え方そのものも、判断材料になるんですね。
分析員
はい。曖昧な回答や誤魔化しが返ってくること自体が、大切な判断材料(リスクのシグナル)になります。正確な記録と誠実な説明責任を果たせる事業者かどうかを見極めることが、自分らしい働き方を手に入れる第一歩になります。
障害福祉サービスの事業所は、毎年、提供しているサービスの内容や実績を自治体に報告し、その内容はWAM NETの「障害福祉サービス等情報公表システム」で誰でも見られる。制度の目的は、厚生労働省の施行通知(Ⅰ)が書くとおり、利用者が障害特性に合った事業者を比較、検討し、適切に選択するための情報を届けることにある。Q&A VOL.2(問1-1-1)も、この制度の意義を「利用者が個々のニーズに応じて良質なサービスを選択できるようにする」ことだとしている。
つまり、ここに載る数字は、これから事業所を選ぶ人の判断材料そのものだ。一般就労への移行者数、移行率、離職者数、定着率、平均賃金。どれも「この事業所に通うと、自分の働き方はどうなりうるか」を考えるための数字である。そうであれば、その数字は少なくとも、公式に定められた計算方法で出されていて、計算として成り立っている必要がある。
本稿は、就労継続支援A型事業所を運営するパーソルネクステージ株式会社の、現在運営されている9拠点について、2026年7〜9月に公表された「サービス内容」の数値を拠点ごとに転記し、公式資料の定義に照らして一つずつ検算した記録である。対象は、福岡、福岡コネクト、北九州、長崎、大分、鹿児島、広島、高松、松山の9拠点で、利用定員はいずれも20人。札幌・静岡・仙台・富山の4拠点は閉鎖しており、対象に含まない。
本稿の射程について
本稿が検証するのは、公表された数値が公式の定義と計算として整合しているかどうかであり、各拠点の支援の良し悪しや、担当者の意図ではない。「どの要素を補えば整合するか」から発生経路と確認工程の弱点を仮説として論じるが、実際の作業履歴を確認したという意味ではない。WAMNETの数値は2026年9月28日保存の公表画面から転記し、制度資料は9月30日に確認した。会社公表PDFとの追加照合と、本稿の数値・文言の見直しは10月1日に行った。公表年月日は、各欄の実績年度や更新状況を保証するものではない。
9拠点の公表データを
並べてみる
まず、2025年度の一般就労への移行者と離職者を、1人を1つの点として並べる。本稿は2026年度の定期報告として、画面の「昨年度」を2025年度、「一昨年度」を2024年度、「一昨昨年度」を2023年度と読む。報告年度の定義と3年度分の記入指示は、記入要領p.1・p.15・p.16による。
一般就労へ移行(2025年度)離職(2025年度)1点=1人。鹿児島と松山は移行者数が未記入。
拠点一般就労へ移行離職
福岡
福岡コネクト0
北九州
長崎
大分
鹿児島未記入
広島0
高松
松山未記入
札幌閉鎖推定20人・行き先不明
静岡閉鎖推定20人・行き先不明
仙台閉鎖推定20人・行き先不明
富山閉鎖推定20人・行き先不明
2025年度の合計は、一般就労への移行が20人(記入のある7拠点)、離職が46人(9拠点)である。広島は3年度とも移行が0人、福岡コネクトは2025年度が0人、高松は2024・2023年度とも0人だった。
読み方
ただし、この20人と46人を並べて「移行より離職のほうが多い」と読むことは、次章で見るとおり、まだできない。二つの数字が何を数えているのかが、公表欄からは確定しないからだ。
| 拠点 | 公表日 | 定員 | 4月の利用者 | 前年4月 | 主たる対象 |
|---|---|---|---|---|---|
| 福岡 | 2026/07/08 | 20 | 18 | 20 | 精神障害者 |
| 福岡コネクト | 2026/07/08 | 20 | 16 | 22 | 精神障害者 |
| 北九州 | 2026/07/01 | 20 | 16 | 22 | 精神障害者 |
| 長崎 | 2026/07/04 | 20 | 23 | 22 | 定めていない |
| 大分 | 2026/07/03 | 20 | 18 | 19 | 精神障害者 |
| 鹿児島 | 2026/09/04 | 20 | 21 | 未記入 | 精神障害者 |
| 広島 | 2026/07/25 | 20 | 20 | 20 | 精神障害者 |
| 高松 | 2026/07/15 | 20 | 19 | 未記入 | 定めていない |
| 松山 | 2026/07/25 | 20 | 21 | 23 | 定めていない |
利用者数〈雇用有・無〉・定員・平均労働時間は報告年度の4月末、平均賃金と生産活動の収入・経費・賃金総額、加算の算定状況は前年度1年間の欄である。記入要領p.14〜15。表の「4月の利用者」は、報告年度の4月1日から4月30日までにサービスを利用し、その利用に係る報酬を請求した利用者の実人数を指す。4月に請求事務を行った人数や、4月末時点の雇用有・無別人数とは区別する。記入要領p.18・別添Q&A No.48。
TAKEAWAY
公表データは、事業所を選ぶための判断材料として公開されている。だから、計算として成り立っていることが最低条件になる。
移行者数と離職者数:
何を数えているのか
3年度分の一般就労への移行者数を並べる。棒は上から2025・2024・2023年度で、長さは最大の7人を全幅とした人数に比例する。0人は細い縦線、未記入は短い点線の枠で示した。
| 拠点 | 2025年度 | 2024年度 | 2023年度 | 推移 |
|---|---|---|---|---|
| 福岡 | 7人 | 3人 | 1人 | |
| 福岡コネクト | 0人 | 2人 | 未記入 | |
| 北九州 | 6人 | 2人 | 1人 | |
| 長崎 | 3人 | 1人 | 0人 | |
| 大分 | 3人 | 1人 | 2人 | |
| 鹿児島 | 未記入※2 | 未記入 | 未記入 | |
| 広島 | 0人 | 0人 | 0人 | |
| 高松 | 1人※1 | 0人 | 0人 | |
| 松山 | 未記入 | 未記入 | 未記入 | |
| 合計 | 20人(7拠点) | 9人(7拠点) | 4人(6拠点) |
合計は記入のある拠点だけの足し算で、年度ごとに拠点数が違う。3年度とも記入のある6拠点(福岡・北九州・長崎・大分・広島・高松)に限ると、移行者は2023→2024→2025年度で4人→7人→20人、離職者は27人→30人→33人だった。移行者の人数は増えているが、移行率の分母(その年度に利用を終えた人数)が公表されていないため、この数字だけでは「移行率が上がった」とまでは言えない。
離職者数に、移行者は含まれているのか
記入要領は、離職者数を「就労継続支援A型利用者の離職者の実人数」と定めているが、一般就労への移行者を含めるか、除外するかは明示していない。この記述だけでは、各拠点が移行者をどのように扱って集計したかまでは確認できない。集計範囲の違いが公表欄から識別できなければ、不整合が問題として捉えられないまま通る余地がある。記入要領p.15。
| 拠点 | 2025年度 | 2024年度 | 2023年度 | 主な離職理由 |
|---|---|---|---|---|
| 福岡 | 11人 | 6人 | 2人 | 企業へ就職 |
| 福岡コネクト | 3人 | 4人 | 7人 | 他A型事業所へ移行・体調不良等 |
| 北九州 | 6人 | 6人 | 4人 | 就労継続支援A型の利用継続が難しくなった、体調不良 |
| 長崎 | 3人 | 2人 | 9人 | 体調不調 |
| 大分 | 5人 | 5人 | 7人 | 体調不良 |
| 鹿児島 | 5人 | 未記入 | 未記入 | 未記入 |
| 広島 | 2人 | 6人 | 3人 | 体調・メンタル不調 |
| 高松 | 6人 | 5人 | 2人 | 体調不良など |
| 松山 | 5人 | 2人 | 3人 | 一般就労への移行および体調不良により、継続することが困難となったため、利用を終了することといたしました。 |
| 合計 | 46人(9拠点) | 36人(8拠点) | 37人(8拠点) |
閉鎖した4拠点の実績は、どこに残るのか
読み方
この合計には、閉鎖した4拠点(札幌・静岡・仙台・富山)の利用者は入っていない。4拠点は、本稿の確認時点(2026年9月)までに閉鎖した。仙台は2026年6月30日付で廃止されている(仙台市告示第446号)。静岡・富山も、2026年5月時点で会社のオフィス一覧に載っており(保存画面)、2026年度に入ってから閉鎖したとみられる。札幌の閉鎖時期は確かめられていない。定員は各20人で、定員で数えると80人規模の利用者が、閉鎖によって雇用契約を終えたとみられる。閉鎖した拠点は以後の報告をせず、公表画面も残らないため、閉鎖に伴う離職は、翌年度以降の公表値にも計上されない公算が高い。その人数も、その後の行き先も、公表情報からは確かめられない。4拠点の規模は第1章の図に示した。
理由欄を見ると、福岡は「企業へ就職」、松山は「一般就労への移行および体調不良」と書いており、移行者を離職者に含めて数えた可能性がある。一方で、理由欄は3年度分で1つだけの自由記述であり、年度別・個人別の内訳もない。どの年度をどう数えたのかは、この欄からは判別できない。
離職者数の範囲と理由欄がこの形のままでは、体調不良による離職と一般就労への移行が同じ数字に混ざっていても、公表値からは見分けられない。意図の有無とは別に、様式の作りとして残る弱点である。
9拠点中7拠点の理由欄が、体調やメンタルの不調に触れている。これは拠点の数であって、離職者の何割が不調による離職だったかは分からない。また「体調不良」は退所時の状態を表す言葉で、そこに至った経緯(業務の負荷、支援との合わなさ、職員の対応など)や、本人がどう受け止めていたかは表さない。理由は事業所の側が記録・要約して入力するため、本人に理由を確かめたのか、本人と事業所で見解に違いがあったのかも、公表欄には現れない。
離職者数を定員合計180人で割っても、年間の利用者に占める離職者の割合にはならない。定員は年間の利用実人数ではないからだ。また、移行者20人を離職者46人で割った値も、公式の移行率としては使えない。分子と分母の集計対象拠点数が異なり、離職者数が公式式で求められる利用終了者数と同じ範囲かも確認できないためである。別添Q&A 新2。
TAKEAWAY
離職者数に移行者を含めるかは記入要領に明示されておらず、理由欄は3年度分で1欄しかない。数字は並んでいても、何を数えたのかが公表欄からは確定しない。
移行率を検算する
一般就労への移行率には、公式の計算方法がある。ただしそれは記入要領ではなく、平成30年に示された制度のQ&A(WAM NETの連絡板に「別添資料3」として掲載)の中にある。
この式の分母「利用を終了した人数」は、公表項目にない。だから利用者も第三者も、記入された移行率が正しいかを直接確かめることはできない。そこで本稿では、分母の範囲を離職者数から組み立てて試算した。
| 拠点 | 2025年度 | 2024年度 | 2023年度 | |||
|---|---|---|---|---|---|---|
| 試算 | 記入値 | 試算 | 記入値 | 試算 | 記入値 | |
| 福岡 | 38.9〜63.6% 式 | 63.6% | 33.3〜50.0% 式 | 15.0% | 33.3〜50.0% 式 | 4.0% |
| 福岡コネクト | 0% 式 | 0.0% | 33.3〜50.0% 式 | 10.0% | 未記入 | 未記入 |
| 北九州 | 50.0〜100.0% 式 | 30.0% | 25.0〜33.3% 式 | 4.0% | 20.0〜25.0% 式 | 4.0% |
| 長崎 | 50.0〜100.0% 式 | 14.0%※5 | 33.3〜50.0% 式 | 5.0% | 0% 式 | 0.0% |
| 大分 | 37.5〜60.0% 式 | 13.0% | 16.7〜20.0% 式 | 4.1%※5 | 22.2〜28.6% 式 | 6.8%※5 |
| 鹿児島 | 未記入 | 1.0% | 未記入 | 未記入 | 未記入 | 未記入 |
| 広島 | 0% 式 | 0.0% | 0% 式 | 0.0% | 0% 式 | 0.0% |
| 高松 | 14.3〜16.7% 式 | 0.0% | 0% 式 | 0.0% | 0% 式 | 0.0% |
| 松山 | 未記入 | 未記入 | 未記入 | 未記入 | 未記入 | 未記入 |
この仮定のもとで、移行者がいた13組のうち、記入値が試算範囲に収まるのは福岡の2025年度(7÷11×100=63.6%)だけだった。ほかの12組はすべて試算範囲より低く、離職者と移行者の重複の扱いだけでは説明できない。利用者数や定員などを分母にした可能性があるが、分母の変更だけでは公式の四捨五入で再現できない率もあり、分母の取り違えに加えて、丸め方や入力・更新の不整合も検討対象となる。
記入された率から、分母を逆算する
移行者がいた13組について、記入された移行率を公式の計算方法(人数÷人数、小数第1位に四捨五入)で出すには、分母が何人である必要があるかを逆算した。記入値が正しいと置いた場合の計算上の条件であり、事業所が実際に使った分母ではない。参考として、離職者と移行者の合計(重複がない場合の最大値)を並べる。
| 拠点 | 年度 | 移行 | 離職 | 離職+移行 | 記入率 | 両立する分母 |
|---|---|---|---|---|---|---|
| 福岡 | 2025 | 7 | 11 | 18 | 63.6% | 11 式 |
| 福岡 | 2024 | 3 | 6 | 9 | 15.0% | 20 式 |
| 福岡 | 2023 | 1 | 2 | 3 | 4.0% | 25 式 |
| 福岡コネクト | 2024 | 2 | 4 | 6 | 10.0% | 20 式 |
| 北九州 | 2025 | 6 | 6 | 12 | 30.0% | 20 式 |
| 北九州 | 2024 | 2 | 6 | 8 | 4.0% | 50 式 |
| 北九州 | 2023 | 1 | 4 | 5 | 4.0% | 25 式 |
| 長崎 | 2025 | 3 | 3 | 6 | 14.0% | 該当なし 式 |
| 長崎 | 2024 | 1 | 2 | 3 | 5.0% | 20 式 |
| 大分 | 2025 | 3 | 5 | 8 | 13.0% | 23 式 |
| 大分 | 2024 | 1 | 5 | 6 | 4.1% | 該当なし 式 |
| 大分 | 2023 | 2 | 7 | 9 | 6.8% | 該当なし 式 |
| 高松 | 2025 | 1 | 6 | 7 | 0.0% | 2,001以上 式 |
移行率の計算過程・原資料(全27組)
計算の表示と元の記入値を区別し、丸め前の式と原資料を示す。
福岡・2025年度:移行率の試算と分母
原記入:移行7人/離職11人/移行率63.6%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限7人11人+7人 × 100 = 38.888888…% → 38.9%
上限7人11人 × 100 = 63.636363…% → 63.6%
記入率と両立する整数分母:11人。実際に使われた分母の確認ではない。
7人11人 × 100 = 63.636363…% → 63.6%
丸め条件:63.6−0.05 ≦ 100×7E < 63.6+0.05。小数第1位まで四捨五入する。
福岡・2024年度:移行率の試算と分母
原記入:移行3人/離職6人/移行率15.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限3人6人+3人 × 100 = 33.333333…% → 33.3%
上限3人6人 × 100 = 50.000000…% → 50.0%
記入率と両立する整数分母:20人。実際に使われた分母の確認ではない。
3人20人 × 100 = 15.000000…% → 15.0%
丸め条件:15.0−0.05 ≦ 100×3E < 15.0+0.05。小数第1位まで四捨五入する。
福岡・2023年度:移行率の試算と分母
原記入:移行1人/離職2人/移行率4.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限1人2人+1人 × 100 = 33.333333…% → 33.3%
上限1人2人 × 100 = 50.000000…% → 50.0%
記入率と両立する整数分母:25人。実際に使われた分母の確認ではない。
1人25人 × 100 = 4.000000…% → 4.0%
丸め条件:4.0−0.05 ≦ 100×1E < 4.0+0.05。小数第1位まで四捨五入する。
福岡コネクト・2025年度:移行率の試算と分母
原記入:移行0人/離職3人/移行率0.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限0人3人+0人 × 100 = 0.000000…% → 0.0%
上限0人3人 × 100 = 0.000000…% → 0.0%
移行0人・率0.0%から実際の分母は逆算できない。この試算では離職者が正の人数なので、0÷0を計算しているわけではない。
福岡コネクト・2024年度:移行率の試算と分母
原記入:移行2人/離職4人/移行率10.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限2人4人+2人 × 100 = 33.333333…% → 33.3%
上限2人4人 × 100 = 50.000000…% → 50.0%
記入率と両立する整数分母:20人。実際に使われた分母の確認ではない。
2人20人 × 100 = 10.000000…% → 10.0%
丸め条件:10.0−0.05 ≦ 100×2E < 10.0+0.05。小数第1位まで四捨五入する。
福岡コネクト・2023年度:移行率の試算と分母
原記入:移行未記入/離職7人/移行率未記入。WAMNET p.6〜7 公式式:Q&A新2
移行者数または離職者数が未記入のため、試算しない。未記入を0人へ補完しない。
人数または率が未記入のため、分母は逆算できない。
北九州・2025年度:移行率の試算と分母
原記入:移行6人/離職6人/移行率30.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限6人6人+6人 × 100 = 50.000000…% → 50.0%
上限6人6人 × 100 = 100.000000…% → 100.0%
記入率と両立する整数分母:20人。実際に使われた分母の確認ではない。
6人20人 × 100 = 30.000000…% → 30.0%
丸め条件:30.0−0.05 ≦ 100×6E < 30.0+0.05。小数第1位まで四捨五入する。
北九州・2024年度:移行率の試算と分母
原記入:移行2人/離職6人/移行率4.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限2人6人+2人 × 100 = 25.000000…% → 25.0%
上限2人6人 × 100 = 33.333333…% → 33.3%
記入率と両立する整数分母:50人。実際に使われた分母の確認ではない。
2人50人 × 100 = 4.000000…% → 4.0%
丸め条件:4.0−0.05 ≦ 100×2E < 4.0+0.05。小数第1位まで四捨五入する。
北九州・2023年度:移行率の試算と分母
原記入:移行1人/離職4人/移行率4.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限1人4人+1人 × 100 = 20.000000…% → 20.0%
上限1人4人 × 100 = 25.000000…% → 25.0%
記入率と両立する整数分母:25人。実際に使われた分母の確認ではない。
1人25人 × 100 = 4.000000…% → 4.0%
丸め条件:4.0−0.05 ≦ 100×1E < 4.0+0.05。小数第1位まで四捨五入する。
長崎・2025年度:移行率の試算と分母
原記入:移行3人/離職3人/移行率14.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限3人3人+3人 × 100 = 50.000000…% → 50.0%
上限3人3人 × 100 = 100.000000…% → 100.0%
公式の四捨五入で再現できる整数分母はない。
3人21人 × 100 = 14.285714…% → 14.3%
3人22人 × 100 = 13.636363…% → 13.6%
隣り合う整数分母の間で記入率を飛び越える。分母を増やすと率は下がるため、他の整数分母でも再現できない。
長崎・2024年度:移行率の試算と分母
原記入:移行1人/離職2人/移行率5.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限1人2人+1人 × 100 = 33.333333…% → 33.3%
上限1人2人 × 100 = 50.000000…% → 50.0%
記入率と両立する整数分母:20人。実際に使われた分母の確認ではない。
1人20人 × 100 = 5.000000…% → 5.0%
丸め条件:5.0−0.05 ≦ 100×1E < 5.0+0.05。小数第1位まで四捨五入する。
長崎・2023年度:移行率の試算と分母
原記入:移行0人/離職9人/移行率0.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限0人9人+0人 × 100 = 0.000000…% → 0.0%
上限0人9人 × 100 = 0.000000…% → 0.0%
移行0人・率0.0%から実際の分母は逆算できない。この試算では離職者が正の人数なので、0÷0を計算しているわけではない。
大分・2025年度:移行率の試算と分母
原記入:移行3人/離職5人/移行率13.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限3人5人+3人 × 100 = 37.500000…% → 37.5%
上限3人5人 × 100 = 60.000000…% → 60.0%
記入率と両立する整数分母:23人。実際に使われた分母の確認ではない。
3人23人 × 100 = 13.043478…% → 13.0%
丸め条件:13.0−0.05 ≦ 100×3E < 13.0+0.05。小数第1位まで四捨五入する。
大分・2024年度:移行率の試算と分母
原記入:移行1人/離職5人/移行率4.1%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限1人5人+1人 × 100 = 16.666666…% → 16.7%
上限1人5人 × 100 = 20.000000…% → 20.0%
公式の四捨五入で再現できる整数分母はない。
1人24人 × 100 = 4.166666…% → 4.2%
1人25人 × 100 = 4.000000…% → 4.0%
隣り合う整数分母の間で記入率を飛び越える。分母を増やすと率は下がるため、他の整数分母でも再現できない。
大分・2023年度:移行率の試算と分母
原記入:移行2人/離職7人/移行率6.8%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限2人7人+2人 × 100 = 22.222222…% → 22.2%
上限2人7人 × 100 = 28.571428…% → 28.6%
公式の四捨五入で再現できる整数分母はない。
2人29人 × 100 = 6.896551…% → 6.9%
2人30人 × 100 = 6.666666…% → 6.7%
隣り合う整数分母の間で記入率を飛び越える。分母を増やすと率は下がるため、他の整数分母でも再現できない。
鹿児島・2025年度:移行率の試算と分母
原記入:移行未記入/離職5人/移行率1.0%。WAMNET p.6〜7 公式式:Q&A新2
移行者数または離職者数が未記入のため、試算しない。未記入を0人へ補完しない。
人数または率が未記入のため、分母は逆算できない。率1.0%を人数1人へ読み替えない。
鹿児島・2024年度:移行率の試算と分母
原記入:移行未記入/離職未記入/移行率未記入。WAMNET p.6〜7 公式式:Q&A新2
移行者数または離職者数が未記入のため、試算しない。未記入を0人へ補完しない。
人数または率が未記入のため、分母は逆算できない。
鹿児島・2023年度:移行率の試算と分母
原記入:移行未記入/離職未記入/移行率未記入。WAMNET p.6〜7 公式式:Q&A新2
移行者数または離職者数が未記入のため、試算しない。未記入を0人へ補完しない。
人数または率が未記入のため、分母は逆算できない。
広島・2025年度:移行率の試算と分母
原記入:移行0人/離職2人/移行率0.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限0人2人+0人 × 100 = 0.000000…% → 0.0%
上限0人2人 × 100 = 0.000000…% → 0.0%
移行0人・率0.0%から実際の分母は逆算できない。この試算では離職者が正の人数なので、0÷0を計算しているわけではない。
広島・2024年度:移行率の試算と分母
原記入:移行0人/離職6人/移行率0.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限0人6人+0人 × 100 = 0.000000…% → 0.0%
上限0人6人 × 100 = 0.000000…% → 0.0%
移行0人・率0.0%から実際の分母は逆算できない。この試算では離職者が正の人数なので、0÷0を計算しているわけではない。
広島・2023年度:移行率の試算と分母
原記入:移行0人/離職3人/移行率0.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限0人3人+0人 × 100 = 0.000000…% → 0.0%
上限0人3人 × 100 = 0.000000…% → 0.0%
移行0人・率0.0%から実際の分母は逆算できない。この試算では離職者が正の人数なので、0÷0を計算しているわけではない。
高松・2025年度:移行率の試算と分母
原記入:移行1人/離職6人/移行率0.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限1人6人+1人 × 100 = 14.285714…% → 14.3%
上限1人6人 × 100 = 16.666666…% → 16.7%
成立条件は分母2,001人以上。
1人2,000人 × 100 = 0.05% → 0.1%
1人2,001人 × 100 = 0.049975…% → 0.0%
0.0%となるには100E < 0.05、すなわちE > 2,000が必要。整数分母が存在しない3組とは別の問題である。
高松・2024年度:移行率の試算と分母
原記入:移行0人/離職5人/移行率0.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限0人5人+0人 × 100 = 0.000000…% → 0.0%
上限0人5人 × 100 = 0.000000…% → 0.0%
移行0人・率0.0%から実際の分母は逆算できない。この試算では離職者が正の人数なので、0÷0を計算しているわけではない。
高松・2023年度:移行率の試算と分母
原記入:移行0人/離職2人/移行率0.0%。WAMNET p.6〜7 公式式:Q&A新2
本稿の条件付き試算:利用終了者は離職者と移行者だけで重複だけが不明と仮定する。実際の利用終了者数を確定した範囲ではない。
数字の色移行者離職者分母の候補
下限0人2人+0人 × 100 = 0.000000…% → 0.0%
上限0人2人 × 100 = 0.000000…% → 0.0%
移行0人・率0.0%から実際の分母は逆算できない。この試算では離職者が正の人数なので、0÷0を計算しているわけではない。
松山・2025年度:移行率の試算と分母
原記入:移行未記入/離職5人/移行率未記入。WAMNET p.6〜7 公式式:Q&A新2
移行者数または離職者数が未記入のため、試算しない。未記入を0人へ補完しない。
人数または率が未記入のため、分母は逆算できない。
松山・2024年度:移行率の試算と分母
原記入:移行未記入/離職2人/移行率未記入。WAMNET p.6〜7 公式式:Q&A新2
移行者数または離職者数が未記入のため、試算しない。未記入を0人へ補完しない。
人数または率が未記入のため、分母は逆算できない。
松山・2023年度:移行率の試算と分母
原記入:移行未記入/離職3人/移行率未記入。WAMNET p.6〜7 公式式:Q&A新2
移行者数または離職者数が未記入のため、試算しない。未記入を0人へ補完しない。
人数または率が未記入のため、分母は逆算できない。
分母20は利用定員と同じ数だが、それだけで定員で割ったとは確定できない。北九州の2024年度は分母50が必要なのに、離職+移行は8人しかない。福岡の2024年度も20に対して9人で、重複の扱いだけでは説明できない開きがある。高松の2025年度の「1人・0.0%」(※1)は、小数点第二位以下を四捨五入したと仮定しても利用終了者が年間2,001人以上でなければ成り立たない。
※5 丸めで再現できない率。長崎2025年度の「3人・14.0%」(3÷21×100=14.3%、3÷22×100=13.6%)、大分2024年度の「1人・4.1%」(1÷24×100=4.2%、1÷25×100=4.0%)、大分2023年度の「2人・6.8%」(2÷29×100=6.9%、2÷30×100=6.7%)は、分母をどんな整数にしても、公式の四捨五入では記入値にならない。分母が非公表でも言える、計算上の不整合である。
※2 鹿児島の2025年度は、移行者数が空欄で、移行率の欄に「1.0」と記入されている。
TAKEAWAY
移行者と離職者の重複の扱いだけで整合する記入率は、移行者がいた13組中1組。この13組のうち3組は、整数の分母をどう置いても公式の四捨五入では再現できない。記入された率を、そのまま事業所を比較する物差しにはできない。
定着者数を検算する
一般就労先での定着者数と定着率にも、同じQ&Aに計算方法が示されている。ここで重要なのは、最長の期間の欄だけに数えるのではなく、到達した各期間の欄にそれぞれ計上するという指示である。
この数え方では、就職後3年に達して定着している人は、2年・1年・6月の欄にも必ず数えられる。だから人数は、6月 ≧ 1年 ≧ 2年 ≧ 3年にならなければならない。分母も同じで、3年に達した人は2年にも達している。
| 拠点 | 就職後の期間(定着者数/定着率) | |||
|---|---|---|---|---|
| 6月 | 1年 | 2年 | 3年 | |
| 福岡 | 4人 / 57.1% 式 | 2人 / 100.0% 式 | 2人 / 100.0% 式 | 3人 / 100.0%※4 式 |
| 福岡コネクト | 2人 / 100.0% 式 | 未記入 式 | 未記入 式 | 未記入 式 |
| 北九州 | 2人 / 100.0% 式 | 1人 / 50.0% 式 | 未記入 式 | 未記入 式 |
| 長崎 | 4人 / 100.0% 式 | 1人 / 100.0% 式 | 未記入 式 | 未記入 式 |
| 大分 | 1人 / 100.0% 式 | 1人 / 100.0% 式 | 2人 / 100.0%※4 式 | 未記入 式 |
| 鹿児島 | 未記入 式 | 未記入 式 | 未記入 式 | 未記入 式 |
| 広島 | 0人 / 0.0% 式 | 0人 / 0.0% 式 | 0人 / 0.0% 式 | 0人 / 0.0% 式 |
| 高松 | 1人 / 100.0% 式 | 0人 / 0.0% 式 | 0人 / 0.0% 式 | 0人 / 0.0% 式 |
| 松山 | 未記入 式 | 未記入 式 | 未記入 式 | 未記入 式 |
定着率の計算過程・原資料(全36組)
計算の表示と元の記入値を区別し、丸め前の式と原資料を示す。
福岡・就職後6月:定着率の分母
原記入:定着者4人/定着率57.1%。WAMNET・福岡 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
数字の色定着者逆算した分母
4人7人 × 100 = 57.142857…% → 57.1%
表示の小数第1位へ四捨五入する検算条件で、整数分母候補は7人に定まる。実際の名簿から確認した分母ではない。この丸め条件は検算の条件であり、新2の移行率の指示を定着率の明文規定と読み替えていない。
期間間の点検:この拠点では長期の定着者数・逆算分母が短期を上回り、同じ対象者集合の到達実績として両立しない。注記※4
福岡・就職後1年:定着率の分母
原記入:定着者2人/定着率100.0%。WAMNET・福岡 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
数字の色定着者逆算した分母
2人2人 × 100 = 100.000000…% → 100.0%
表示の小数第1位へ四捨五入する検算条件で、整数分母候補は2人に定まる。実際の名簿から確認した分母ではない。この丸め条件は検算の条件であり、新2の移行率の指示を定着率の明文規定と読み替えていない。
期間間の点検:この拠点では長期の定着者数・逆算分母が短期を上回り、同じ対象者集合の到達実績として両立しない。注記※4
福岡・就職後2年:定着率の分母
原記入:定着者2人/定着率100.0%。WAMNET・福岡 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
数字の色定着者逆算した分母
2人2人 × 100 = 100.000000…% → 100.0%
表示の小数第1位へ四捨五入する検算条件で、整数分母候補は2人に定まる。実際の名簿から確認した分母ではない。この丸め条件は検算の条件であり、新2の移行率の指示を定着率の明文規定と読み替えていない。
期間間の点検:この拠点では長期の定着者数・逆算分母が短期を上回り、同じ対象者集合の到達実績として両立しない。注記※4
福岡・就職後3年:定着率の分母
原記入:定着者3人/定着率100.0%。WAMNET・福岡 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
数字の色定着者逆算した分母
3人3人 × 100 = 100.000000…% → 100.0%
表示の小数第1位へ四捨五入する検算条件で、整数分母候補は3人に定まる。実際の名簿から確認した分母ではない。この丸め条件は検算の条件であり、新2の移行率の指示を定着率の明文規定と読み替えていない。
期間間の点検:この拠点では長期の定着者数・逆算分母が短期を上回り、同じ対象者集合の到達実績として両立しない。注記※4
福岡コネクト・就職後6月:定着率の分母
原記入:定着者2人/定着率100.0%。WAMNET・福岡コネクト p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
数字の色定着者逆算した分母
2人2人 × 100 = 100.000000…% → 100.0%
表示の小数第1位へ四捨五入する検算条件で、整数分母候補は2人に定まる。実際の名簿から確認した分母ではない。この丸め条件は検算の条件であり、新2の移行率の指示を定着率の明文規定と読み替えていない。
福岡コネクト・就職後1年:定着率の分母
原記入:定着者未記入/定着率未記入。WAMNET・福岡コネクト p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
人数・率とも未記入。0人・0%で補完せず、分母は逆算不可とする。
福岡コネクト・就職後2年:定着率の分母
原記入:定着者未記入/定着率未記入。WAMNET・福岡コネクト p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
人数・率とも未記入。0人・0%で補完せず、分母は逆算不可とする。
福岡コネクト・就職後3年:定着率の分母
原記入:定着者未記入/定着率未記入。WAMNET・福岡コネクト p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
人数・率とも未記入。0人・0%で補完せず、分母は逆算不可とする。
北九州・就職後6月:定着率の分母
原記入:定着者2人/定着率100.0%。WAMNET・北九州 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
数字の色定着者逆算した分母
2人2人 × 100 = 100.000000…% → 100.0%
表示の小数第1位へ四捨五入する検算条件で、整数分母候補は2人に定まる。実際の名簿から確認した分母ではない。この丸め条件は検算の条件であり、新2の移行率の指示を定着率の明文規定と読み替えていない。
北九州・就職後1年:定着率の分母
原記入:定着者1人/定着率50.0%。WAMNET・北九州 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
数字の色定着者逆算した分母
1人2人 × 100 = 50.000000…% → 50.0%
表示の小数第1位へ四捨五入する検算条件で、整数分母候補は2人に定まる。実際の名簿から確認した分母ではない。この丸め条件は検算の条件であり、新2の移行率の指示を定着率の明文規定と読み替えていない。
北九州・就職後2年:定着率の分母
原記入:定着者未記入/定着率未記入。WAMNET・北九州 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
人数・率とも未記入。0人・0%で補完せず、分母は逆算不可とする。
北九州・就職後3年:定着率の分母
原記入:定着者未記入/定着率未記入。WAMNET・北九州 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
人数・率とも未記入。0人・0%で補完せず、分母は逆算不可とする。
長崎・就職後6月:定着率の分母
原記入:定着者4人/定着率100.0%。WAMNET・長崎 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
数字の色定着者逆算した分母
4人4人 × 100 = 100.000000…% → 100.0%
表示の小数第1位へ四捨五入する検算条件で、整数分母候補は4人に定まる。実際の名簿から確認した分母ではない。この丸め条件は検算の条件であり、新2の移行率の指示を定着率の明文規定と読み替えていない。
長崎・就職後1年:定着率の分母
原記入:定着者1人/定着率100.0%。WAMNET・長崎 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
数字の色定着者逆算した分母
1人1人 × 100 = 100.000000…% → 100.0%
表示の小数第1位へ四捨五入する検算条件で、整数分母候補は1人に定まる。実際の名簿から確認した分母ではない。この丸め条件は検算の条件であり、新2の移行率の指示を定着率の明文規定と読み替えていない。
長崎・就職後2年:定着率の分母
原記入:定着者未記入/定着率未記入。WAMNET・長崎 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
人数・率とも未記入。0人・0%で補完せず、分母は逆算不可とする。
長崎・就職後3年:定着率の分母
原記入:定着者未記入/定着率未記入。WAMNET・長崎 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
人数・率とも未記入。0人・0%で補完せず、分母は逆算不可とする。
大分・就職後6月:定着率の分母
原記入:定着者1人/定着率100.0%。WAMNET・大分 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
数字の色定着者逆算した分母
1人1人 × 100 = 100.000000…% → 100.0%
表示の小数第1位へ四捨五入する検算条件で、整数分母候補は1人に定まる。実際の名簿から確認した分母ではない。この丸め条件は検算の条件であり、新2の移行率の指示を定着率の明文規定と読み替えていない。
期間間の点検:この拠点では長期の定着者数・逆算分母が短期を上回り、同じ対象者集合の到達実績として両立しない。注記※4
大分・就職後1年:定着率の分母
原記入:定着者1人/定着率100.0%。WAMNET・大分 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
数字の色定着者逆算した分母
1人1人 × 100 = 100.000000…% → 100.0%
表示の小数第1位へ四捨五入する検算条件で、整数分母候補は1人に定まる。実際の名簿から確認した分母ではない。この丸め条件は検算の条件であり、新2の移行率の指示を定着率の明文規定と読み替えていない。
期間間の点検:この拠点では長期の定着者数・逆算分母が短期を上回り、同じ対象者集合の到達実績として両立しない。注記※4
大分・就職後2年:定着率の分母
原記入:定着者2人/定着率100.0%。WAMNET・大分 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
数字の色定着者逆算した分母
2人2人 × 100 = 100.000000…% → 100.0%
表示の小数第1位へ四捨五入する検算条件で、整数分母候補は2人に定まる。実際の名簿から確認した分母ではない。この丸め条件は検算の条件であり、新2の移行率の指示を定着率の明文規定と読み替えていない。
期間間の点検:この拠点では長期の定着者数・逆算分母が短期を上回り、同じ対象者集合の到達実績として両立しない。注記※4
大分・就職後3年:定着率の分母
原記入:定着者未記入/定着率未記入。WAMNET・大分 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
人数・率とも未記入。0人・0%で補完せず、分母は逆算不可とする。
期間間の点検:この拠点では長期の定着者数・逆算分母が短期を上回り、同じ対象者集合の到達実績として両立しない。注記※4
鹿児島・就職後6月:定着率の分母
原記入:定着者未記入/定着率未記入。WAMNET・鹿児島 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
人数・率とも未記入。0人・0%で補完せず、分母は逆算不可とする。
鹿児島・就職後1年:定着率の分母
原記入:定着者未記入/定着率未記入。WAMNET・鹿児島 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
人数・率とも未記入。0人・0%で補完せず、分母は逆算不可とする。
鹿児島・就職後2年:定着率の分母
原記入:定着者未記入/定着率未記入。WAMNET・鹿児島 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
人数・率とも未記入。0人・0%で補完せず、分母は逆算不可とする。
鹿児島・就職後3年:定着率の分母
原記入:定着者未記入/定着率未記入。WAMNET・鹿児島 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
人数・率とも未記入。0人・0%で補完せず、分母は逆算不可とする。
広島・就職後6月:定着率の分母
原記入:定着者0人/定着率0.0%。WAMNET・広島 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
分母は逆算できない。0人÷正の人数なら0%だが、対象者0人の入力慣行なのかは分からない。0÷0を計算して対象者なしと認定しない。
広島・就職後1年:定着率の分母
原記入:定着者0人/定着率0.0%。WAMNET・広島 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
分母は逆算できない。0人÷正の人数なら0%だが、対象者0人の入力慣行なのかは分からない。0÷0を計算して対象者なしと認定しない。
広島・就職後2年:定着率の分母
原記入:定着者0人/定着率0.0%。WAMNET・広島 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
分母は逆算できない。0人÷正の人数なら0%だが、対象者0人の入力慣行なのかは分からない。0÷0を計算して対象者なしと認定しない。
広島・就職後3年:定着率の分母
原記入:定着者0人/定着率0.0%。WAMNET・広島 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
分母は逆算できない。0人÷正の人数なら0%だが、対象者0人の入力慣行なのかは分からない。0÷0を計算して対象者なしと認定しない。
高松・就職後6月:定着率の分母
原記入:定着者1人/定着率100.0%。WAMNET・高松 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
数字の色定着者逆算した分母
1人1人 × 100 = 100.000000…% → 100.0%
表示の小数第1位へ四捨五入する検算条件で、整数分母候補は1人に定まる。実際の名簿から確認した分母ではない。この丸め条件は検算の条件であり、新2の移行率の指示を定着率の明文規定と読み替えていない。
高松・就職後1年:定着率の分母
原記入:定着者0人/定着率0.0%。WAMNET・高松 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
分母は逆算できない。0人÷正の人数なら0%だが、対象者0人の入力慣行なのかは分からない。0÷0を計算して対象者なしと認定しない。
高松・就職後2年:定着率の分母
原記入:定着者0人/定着率0.0%。WAMNET・高松 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
分母は逆算できない。0人÷正の人数なら0%だが、対象者0人の入力慣行なのかは分からない。0÷0を計算して対象者なしと認定しない。
高松・就職後3年:定着率の分母
原記入:定着者0人/定着率0.0%。WAMNET・高松 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
分母は逆算できない。0人÷正の人数なら0%だが、対象者0人の入力慣行なのかは分からない。0÷0を計算して対象者なしと認定しない。
松山・就職後6月:定着率の分母
原記入:定着者未記入/定着率未記入。WAMNET・松山 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
人数・率とも未記入。0人・0%で補完せず、分母は逆算不可とする。
松山・就職後1年:定着率の分母
原記入:定着者未記入/定着率未記入。WAMNET・松山 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
人数・率とも未記入。0人・0%で補完せず、分母は逆算不可とする。
松山・就職後2年:定着率の分母
原記入:定着者未記入/定着率未記入。WAMNET・松山 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
人数・率とも未記入。0人・0%で補完せず、分母は逆算不可とする。
松山・就職後3年:定着率の分母
原記入:定着者未記入/定着率未記入。WAMNET・松山 p.7 定義:新3・新4
対象は2026年4月30日から過去6年間の就職者。就職日から当該期間を経過した人が分母、その就労先で当該期間まで継続した人が分子。その後の退職で達成済み実績を除かない。
人数・率とも未記入。0人・0%で補完せず、分母は逆算不可とする。
※4 定着者数と分母の逆転。福岡は3年の3人が1年・2年の各2人を上回り、大分は2年の2人が6月・1年の各1人を上回っている。人数と率から逆算される分母にも同じ逆転があり、いずれも公式の数え方では両立しない組み合わせである。
この大小関係が必要なのは定着者数と分母であり、定着率そのものが期間とともに下がる必要はない。期間ごとに分子と分母が両方変わるためである。
広島と高松の「0人/0.0%」は、分母が0人(対象者なし)であることを表している可能性があるが、資料からは確認できないため、表では記入値のまま示した。
読み方
記入値から逆算できる定着率の分母は最大7人で、「100.0%」はいずれも1〜4人のうちの割合である。人数が少ないほど、1人の違いで率は大きく動く。率の高さだけで、就職後に長く働き続けられる事業所かどうかは判断できない。
TAKEAWAY
公式の数え方では、定着者数とその分母は、期間が長くなって増えることはない。2拠点で、その原則に反する数字が公表されている。
賃金と生産活動:
基準を満たしているか
A型事業所には、利用者の賃金を生産活動の収益でまかなうことが、運営基準として求められている。これは省令の条文に書かれた、数式として読める要件だ。
厚生労働省の集計では、令和7年3月末時点で状況を把握したA型4,006事業所のうち、774事業所(19.3%)がこの基準を満たしていなかった(厚生労働省「障害者就労に係る最近の動向について」社会保障審議会障害者部会 参考資料、令和8年1月19日)。全国でおよそ5事業所に1つである。
WAMNETの記入値どおりに計算すると、9拠点中5拠点(福岡、福岡コネクト、北九州、高松、松山)で、収支が賃金総額を下回る。下の図では、緑の帯が記入値どおりの収支、黒い線が賃金総額である。要確認の5拠点には、経費に賃金総額が含まれているとみて足し戻した値を薄い赤の帯で重ねた(※6)。
福岡要確認※6
福岡コネクト要確認※6
北九州要確認※6
長崎記入値上は充足
大分記入値上は充足
鹿児島記入値上は充足※3
広島記入値上は充足
高松要確認※6
松山要確認※6
| 拠点 | 利用者1人あたり | 事業所の年間合計(万円) | |||||
|---|---|---|---|---|---|---|---|
| 平均賃金(月額) | 時給 | 平均労働時間 | 生産活動収入 | 経費 | 賃金総額 | 収支−賃金総額 | |
| 福岡 | 137,003円 | 1,070円 | 6.7時間 | 7,946 | 6,337 | 3,137 | −1,528※6 式 |
| 福岡コネクト | 128,031円 | 未記入 | 6.0時間 | 6,885 | 5,906 | 3,009 | −2,030※6 式 |
| 北九州 | 121,956円 | 1,070円 | 6.0時間 | 6,747 | 5,833 | 2,951 | −2,038※6 式 |
| 長崎 | 126,000円 | 1,050円 | 6.0時間 | 8,992 | 3,981 | 3,732 | +1,279 式 |
| 大分 | 149,671円 | 1,189円 | 6.3時間 | 7,801 | 3,193 | 2,968 | +1,640 式 |
| 鹿児島 | 未記入 | 未記入 | 6.0時間 | 8,795 | 261※3 | 3,800 | +4,734 式 |
| 広島 | 139,669円 | 1,153円 | 6.3時間 | 6,588 | 2,638 | 3,006 | +944 式 |
| 高松 | 126,000円 | 1,050円 | 6.0時間 | 7,303 | 5,938 | 2,742 | −1,377※6 式 |
| 松山 | 未記入 | 1,050円 | 6.0時間 | 5,850 | 5,649 | 3,195 | −2,994※6 式 |
金額は円単位で計算した後、万円単位へ四捨五入しているため、表示値同士の加減算とは一致しない場合がある。図の幅は丸め前の円単位を基準とする。「記入値上は充足」は掲載された欄同士の算術比較で、費用範囲・実績年度を確認した適法性の判定ではない。
読み方
ただし、この5拠点をそのまま「基準を下回っている」と読むことはできない。会社公表のスコア表の2025年度実績欄と直接照合すると、別の対応関係が浮かび上がる。比較に用いる金額と原資料は、下表の「式」から確認できる。
| 拠点 | WAMNETの記入値から計算 | スコア表 | 照合結果 | |
|---|---|---|---|---|
| 記入値どおり | 経費に賃金を含むとみた場合 | |||
| 福岡 | 0.513 | 1.513 | 1.513 | 賃金足し戻しで金額一致 式 |
| 福岡コネクト | 0.325 | 1.325 | 1.325 | 賃金足し戻しで金額一致 式 |
| 北九州 | 0.310 | 1.310 | 1.310 | 賃金足し戻しで金額一致 式 |
| 長崎 | 1.343 | 2.343 | 1.617 | 2025年度とは不一致。過年度欄も照合 式 |
| 大分 | 1.553 | 2.553 | 1.553 | 記入値どおりで金額一致 式 |
| 鹿児島 | 2.246 | 3.246 | 1.270 | 2025年度とは不一致。過年度欄も照合 式 |
| 広島 | 1.314 | 2.314 | 1.296 | 記入値どおりの率が近い 式 |
| 高松 | 0.498 | 1.498 | 1.486 | 足し戻し後の率が近い 式 |
| 松山 | 0.063 | 1.063 | 1.064 | 足し戻し後の率が近い 式 |
※6 生産活動経費の範囲。記入要領は前年度1年間の生産活動経費とだけ定め、利用者賃金を含めるかを明示していない。記入要領 p.15 福岡・福岡コネクト・北九州では、経費に利用者賃金が含まれると置くと、足し戻した額と賃金総額が会社スコア表の2025年度実績に円単位で一致する。大分は足し戻さない計算で一致する。同じ「経費」欄でも賃金を含むかどうかが統一されていない可能性を強く示す。高松・松山も足し戻し後の率が差0.03以内で近い。広島は記入値どおりの率が1.314対1.296で近い。なお、広島のWAMNETの収入−経費39,505,442円は、会社スコア表が2026年6月24日に差し替えられる前の版(著者が6月に保存)の2025年度実績と、足し戻さない計算で円単位で一致する。この5拠点の「不足」は、記入方法の違いによる見かけ上のものである可能性が高い。原記入だけで基準未達とは判定できない。
※3 長崎と鹿児島:年度・欄の対応。2025年度の率は長崎1.343対1.617、鹿児島2.246対1.270で、賃金を足し戻しても合わない。一方、長崎のWAMNETの収入−経費50,111,144円と賃金37,320,900円は、会社スコア表2024年度の賃金控除後の収支と賃金総額に一致する。足し戻せば同年度の87,432,044円にもなる。WAMNET・長崎 p.6 スコア表・長崎 p.2 鹿児島の収入−経費85,336,658円もスコア表2024年度の賃金控除前の額に一致するが、WAMNET賃金38,001,041円は2023〜2025年度のどの賃金額とも一致しない。WAMNET・鹿児島 p.6 スコア表・鹿児島 p.2 鹿児島の経費約261万円は他8拠点の約2,600万〜6,300万円と桁が異なるが、桁の誤記だけでなく、年度と転記元の欄も照合対象となる。
平均賃金は、会社自身の公表値と合うか
※7 平均賃金と年間総額。会社の「利用者平均賃金」(令和7年度)の年度平均欄と比較すると、WAMNET月額が近いのは大分だけだった(149,671円対賞与込み149,618円、差53円)。ほかの月額記入6拠点は、会社の賞与なし平均より低い。長崎と高松はともに126,000円。鹿児島・松山は会社に平均賃金表がありながらWAMNET月額は空欄である。年間賃金は7拠点で会社月別合計より9.02〜12.27%低く、鹿児島は賞与込み概算より3,414,789円多い。元の月別表と代入式は以下から辿れる。
| 拠点 | WAMNET | 会社・賞与なし | 会社・賞与込み | 根拠 |
|---|---|---|---|---|
| 福岡 | 137,003 | 150,402 | 159,391 | 原表・式 |
| 福岡コネクト | 128,031 | 141,918 | 151,713 | 原表・式 |
| 北九州 | 121,956 | 140,003 | 149,422 | 原表・式 |
| 長崎 | 126,000 | 135,197 | 146,028 | 原表・式 |
| 大分 | 149,671 | 138,574 | 149,618 | 原表・式 |
| 鹿児島 | 未記入 | 145,556 | 157,569 | 原表・式 |
| 広島 | 139,669 | 141,874 | 152,135 | 原表・式 |
| 高松 | 126,000 | 132,133 | 142,347 | 原表・式 |
| 松山 | 未記入 | 136,410 | 146,738 | 原表・式 |
| 拠点 | 会社の月別合計 | WAMNET賃金 | 差率 | スコア表賃金 | 差率 | 根拠 |
|---|---|---|---|---|---|---|
| 福岡 | 35,760,498 | 31,373,620 | -12.27% | 31,373,620 | -12.27% | 式 |
| 福岡コネクト | 33,296,534 | 30,087,343 | -9.64% | 30,087,343 | -9.64% | 式 |
| 北九州 | 33,145,072 | 29,513,576 | -10.96% | 29,513,576 | -10.96% | 式 |
| 長崎 | 34,879,928 | 37,320,900 | 7.00% | 31,946,775 | -8.41% | 式 |
| 大分 | 32,861,592 | 29,677,526 | -9.69% | 29,677,526 | -9.69% | 式 |
| 鹿児島 | 32,017,046 | 38,001,041 | 18.69% | 29,252,916 | -8.63% | 式 |
| 広島 | 33,184,174 | 30,060,478 | -9.41% | 30,060,478 | -9.41% | 式 |
| 高松 | 30,140,697 | 27,423,236 | -9.02% | 27,423,236 | -9.02% | 式 |
| 松山 | 35,495,267 | 31,954,660 | -9.97% | 31,954,660 | -9.97% | 式 |
会社スコア表の賃金で比較すると、9拠点すべてが月別合計より8.41〜12.27%低い。長崎・鹿児島が他と逆方向になるのはWAMNETの賃金を使った場合である。総額の違いと、平均の分母・対象者の違いは別に扱う。
生産活動・賃金の計算過程と原資料(9拠点・月別108行)
計算の表示と元の記入値を区別し、丸め前の式と原資料を示す。
福岡:生産活動・月額平均・年間賃金の計算と原表
原記入・2025年度として掲載されたWAMNET欄:収入R=79,461,984円、経費C=63,365,581円、賃金W=31,373,620円。WAMNET・福岡 p.6
数字の色収支(収入−経費)賃金総額(WAMNET)賃金を足し戻した額会社の公表値
記入値どおりの収支79,461,984円 − 63,365,581円 = 16,096,403円
収支−賃金16,096,403円 − 31,373,620円 = −15,277,217円 → −1,528万円
カバー率16,096,403円31,373,620円 = 0.513055… → 0.513
賃金足し戻し後16,096,403円 + 31,373,620円 = 47,470,023円
足し戻し後の率47,470,023円31,373,620円 = 1.513055… → 1.513
会社スコア表の2025年度実績:A(生産活動収入から経費を除いた額)=47,470,023円、賃金=31,373,620円、収支欄=16,096,403円。スコア表・福岡 p.2
会社カバー率47,470,023円31,373,620円 = 1.513055… → 1.513
金額は円の整数で計算後、万円へ四捨五入。倍率は小数第3位へ四捨五入。賃金足し戻しは本稿の条件付き試算である。
平均賃金表の12か月と、年度平均
平均賃金表・福岡 p.1。会社表は基本給・通勤費を含む。賞与は月割り。稼働日に出勤した人(有給含む)を対象とし、月中入退社者を除くという注記に従う。年度平均は最下段の原記入を採用し、別の加重平均へ置き換えない。
| 月 | 稼働日 | 人数 | 合計賃金 | 賞与なし平均 | 賞与込み平均 | 人数×賞与込み平均(計算) |
|---|---|---|---|---|---|---|
| 令和7年4月 | 21 | 20 | 3,180,229 | 159,011 | 167,892 | 3,357,840 |
| 5月 | 20 | 19 | 2,964,390 | 156,021 | 165,368 | 3,141,992 |
| 6月 | 21 | 18 | 2,887,713 | 160,429 | 170,296 | 3,065,328 |
| 7月 | 22 | 19 | 3,044,269 | 160,225 | 169,572 | 3,221,868 |
| 8月 | 20 | 18 | 2,720,002 | 151,111 | 160,978 | 2,897,604 |
| 9月 | 19 | 21 | 3,027,980 | 144,190 | 152,647 | 3,205,587 |
| 10月 | 22 | 21 | 3,424,956 | 163,093 | 171,551 | 3,602,571 |
| 11月 | 18 | 20 | 2,712,950 | 135,648 | 144,528 | 2,890,560 |
| 12月 | 20 | 20 | 3,022,790 | 151,140 | 160,020 | 3,200,400 |
| 令和8年1月 | 19 | 21 | 3,012,679 | 143,461 | 151,918 | 3,190,278 |
| 2月 | 18 | 19 | 2,586,290 | 136,121 | 145,468 | 2,763,892 |
| 3月 | 21 | 22 | 3,176,250 | 144,375 | 152,448 | 3,353,856 |
会社の年度平均:賞与なし150,402円/賞与込み159,391円。WAMNETの月額:137,003円。
賞与なし年額Σ(各月の合計賃金)= 35,760,498円
WAMNETとの差31,373,620円 − 35,760,498円 = −4,386,878円
差率(31,373,620円35,760,498円 − 1) × 100 = −12.27%
会社スコア賃金の差率(31,373,620円35,760,498円 − 1) × 100 = −12.27%
賞与込み概算Σ(月別人数 × 月別賞与込み平均)= 37,891,776円
WAMNETとの差31,373,620円 − 37,891,776円 = −6,518,156円
賞与込み総額は公表された人数と丸め済み平均による概算で、実支払賞与の帳簿から得た確定総額ではない。差率は小数第2位へ四捨五入する。
福岡コネクト:生産活動・月額平均・年間賃金の計算と原表
原記入・2025年度として掲載されたWAMNET欄:収入R=68,851,677円、経費C=59,061,743円、賃金W=30,087,343円。WAMNET・福岡コネクト p.6
数字の色収支(収入−経費)賃金総額(WAMNET)賃金を足し戻した額会社の公表値
記入値どおりの収支68,851,677円 − 59,061,743円 = 9,789,934円
収支−賃金9,789,934円 − 30,087,343円 = −20,297,409円 → −2,030万円
カバー率9,789,934円30,087,343円 = 0.325383… → 0.325
賃金足し戻し後9,789,934円 + 30,087,343円 = 39,877,277円
足し戻し後の率39,877,277円30,087,343円 = 1.325383… → 1.325
会社スコア表の2025年度実績:A(生産活動収入から経費を除いた額)=39,877,277円、賃金=30,087,343円、収支欄=9,789,934円。スコア表・福岡コネクト p.2
会社カバー率39,877,277円30,087,343円 = 1.325383… → 1.325
金額は円の整数で計算後、万円へ四捨五入。倍率は小数第3位へ四捨五入。賃金足し戻しは本稿の条件付き試算である。
平均賃金表の12か月と、年度平均
平均賃金表・福岡コネクト p.1。会社表は基本給・通勤費を含む。賞与は月割り。稼働日に出勤した人(有給含む)を対象とし、月中入退社者を除くという注記に従う。年度平均は最下段の原記入を採用し、別の加重平均へ置き換えない。
| 月 | 稼働日 | 人数 | 合計賃金 | 賞与なし平均 | 賞与込み平均 | 人数×賞与込み平均(計算) |
|---|---|---|---|---|---|---|
| 令和7年4月 | 21 | 18 | 2,543,020 | 141,279 | 151,894 | 2,734,092 |
| 5月 | 20 | 20 | 2,728,940 | 136,447 | 146,001 | 2,920,020 |
| 6月 | 21 | 20 | 2,879,676 | 143,984 | 153,538 | 3,070,760 |
| 7月 | 22 | 19 | 2,872,752 | 151,197 | 161,254 | 3,063,826 |
| 8月 | 20 | 19 | 2,567,520 | 135,133 | 145,189 | 2,758,591 |
| 9月 | 19 | 19 | 2,715,320 | 142,912 | 152,968 | 2,906,392 |
| 10月 | 22 | 20 | 3,188,912 | 159,446 | 168,999 | 3,379,980 |
| 11月 | 18 | 21 | 2,731,028 | 130,049 | 139,148 | 2,922,108 |
| 12月 | 20 | 21 | 3,022,180 | 143,913 | 153,012 | 3,213,252 |
| 令和8年1月 | 19 | 21 | 2,866,328 | 136,492 | 145,591 | 3,057,411 |
| 2月 | 18 | 20 | 2,560,146 | 128,007 | 137,561 | 2,751,220 |
| 3月 | 21 | 17 | 2,620,712 | 154,160 | 165,399 | 2,811,783 |
会社の年度平均:賞与なし141,918円/賞与込み151,713円。WAMNETの月額:128,031円。
賞与なし年額Σ(各月の合計賃金)= 33,296,534円
WAMNETとの差30,087,343円 − 33,296,534円 = −3,209,191円
差率(30,087,343円33,296,534円 − 1) × 100 = −9.64%
会社スコア賃金の差率(30,087,343円33,296,534円 − 1) × 100 = −9.64%
賞与込み概算Σ(月別人数 × 月別賞与込み平均)= 35,589,435円
WAMNETとの差30,087,343円 − 35,589,435円 = −5,502,092円
賞与込み総額は公表された人数と丸め済み平均による概算で、実支払賞与の帳簿から得た確定総額ではない。差率は小数第2位へ四捨五入する。
北九州:生産活動・月額平均・年間賃金の計算と原表
原記入・2025年度として掲載されたWAMNET欄:収入R=67,468,030円、経費C=58,332,784円、賃金W=29,513,576円。WAMNET・北九州 p.6
数字の色収支(収入−経費)賃金総額(WAMNET)賃金を足し戻した額会社の公表値
記入値どおりの収支67,468,030円 − 58,332,784円 = 9,135,246円
収支−賃金9,135,246円 − 29,513,576円 = −20,378,330円 → −2,038万円
カバー率9,135,246円29,513,576円 = 0.309526… → 0.310
賃金足し戻し後9,135,246円 + 29,513,576円 = 38,648,822円
足し戻し後の率38,648,822円29,513,576円 = 1.309526… → 1.310
会社スコア表の2025年度実績:A(生産活動収入から経費を除いた額)=38,648,822円、賃金=29,513,576円、収支欄=9,135,246円。スコア表・北九州 p.2
会社カバー率38,648,822円29,513,576円 = 1.309526… → 1.310
金額は円の整数で計算後、万円へ四捨五入。倍率は小数第3位へ四捨五入。賃金足し戻しは本稿の条件付き試算である。
原表の年度表示:p.2の労働時間の前年度は6年度、生産活動・取組の前年度は7年度。実数も旧年度とは確定せず、年度表示の不統一として記録する。
平均賃金表の12か月と、年度平均
平均賃金表・北九州 p.1。会社表は基本給・通勤費を含む。賞与は月割り。稼働日に出勤した人(有給含む)を対象とし、月中入退社者を除くという注記に従う。年度平均は最下段の原記入を採用し、別の加重平均へ置き換えない。
| 月 | 稼働日 | 人数 | 合計賃金 | 賞与なし平均 | 賞与込み平均 | 人数×賞与込み平均(計算) |
|---|---|---|---|---|---|---|
| 令和7年4月 | 21 | 22 | 3,285,048 | 149,320 | 157,690 | 3,469,180 |
| 5月 | 20 | 22 | 3,175,640 | 144,347 | 152,717 | 3,359,774 |
| 6月 | 21 | 22 | 3,329,228 | 151,329 | 159,698 | 3,513,356 |
| 7月 | 22 | 21 | 2,971,634 | 141,506 | 150,275 | 3,155,775 |
| 8月 | 20 | 19 | 2,537,210 | 133,537 | 143,229 | 2,721,351 |
| 9月 | 19 | 19 | 2,615,720 | 137,669 | 147,361 | 2,799,859 |
| 10月 | 22 | 19 | 2,877,902 | 151,469 | 161,160 | 3,062,040 |
| 11月 | 18 | 18 | 2,309,138 | 128,285 | 138,515 | 2,493,270 |
| 12月 | 20 | 19 | 2,705,360 | 142,387 | 152,079 | 2,889,501 |
| 令和8年1月 | 19 | 19 | 2,561,558 | 134,819 | 144,510 | 2,745,690 |
| 2月 | 18 | 18 | 2,243,216 | 124,623 | 134,853 | 2,427,354 |
| 3月 | 21 | 18 | 2,533,418 | 140,745 | 150,975 | 2,717,550 |
会社の年度平均:賞与なし140,003円/賞与込み149,422円。WAMNETの月額:121,956円。
賞与なし年額Σ(各月の合計賃金)= 33,145,072円
WAMNETとの差29,513,576円 − 33,145,072円 = −3,631,496円
差率(29,513,576円33,145,072円 − 1) × 100 = −10.96%
会社スコア賃金の差率(29,513,576円33,145,072円 − 1) × 100 = −10.96%
賞与込み概算Σ(月別人数 × 月別賞与込み平均)= 35,354,700円
WAMNETとの差29,513,576円 − 35,354,700円 = −5,841,124円
賞与込み総額は公表された人数と丸め済み平均による概算で、実支払賞与の帳簿から得た確定総額ではない。差率は小数第2位へ四捨五入する。
長崎:生産活動・月額平均・年間賃金の計算と原表
原記入・2025年度として掲載されたWAMNET欄:収入R=89,919,340円、経費C=39,808,196円、賃金W=37,320,900円。WAMNET・長崎 p.6
数字の色収支(収入−経費)賃金総額(WAMNET)賃金を足し戻した額会社の公表値
記入値どおりの収支89,919,340円 − 39,808,196円 = 50,111,144円
収支−賃金50,111,144円 − 37,320,900円 = 12,790,244円 → 1,279万円
カバー率50,111,144円37,320,900円 = 1.342709… → 1.343
賃金足し戻し後50,111,144円 + 37,320,900円 = 87,432,044円
足し戻し後の率87,432,044円37,320,900円 = 2.342709… → 2.343
会社スコア表の2025年度実績:A(生産活動収入から経費を除いた額)=51,642,924円、賃金=31,946,775円、収支欄=19,696,149円。スコア表・長崎 p.2
会社カバー率51,642,924円31,946,775円 = 1.616530… → 1.617
金額は円の整数で計算後、万円へ四捨五入。倍率は小数第3位へ四捨五入。賃金足し戻しは本稿の条件付き試算である。
過年度との直接対応:WAMNET収入−経費50,111,144円と賃金37,320,900円は、同スコア表2024年度の収支・賃金に一致。足し戻した87,432,044円は同年度のA。足し戻し後の一致は前二つから導かれ、独立した第三の証拠とは数えない。
平均賃金表の12か月と、年度平均
平均賃金表・長崎 p.1。会社表は基本給・通勤費を含む。賞与は月割り。稼働日に出勤した人(有給含む)を対象とし、月中入退社者を除くという注記に従う。年度平均は最下段の原記入を採用し、別の加重平均へ置き換えない。
| 月 | 稼働日 | 人数 | 合計賃金 | 賞与なし平均 | 賞与込み平均 | 人数×賞与込み平均(計算) |
|---|---|---|---|---|---|---|
| 令和7年4月 | 21 | 23 | 3,240,026 | 140,871 | 150,979 | 3,472,517 |
| 5月 | 20 | 23 | 2,966,170 | 128,964 | 139,072 | 3,198,656 |
| 6月 | 21 | 22 | 3,116,212 | 141,646 | 152,213 | 3,348,686 |
| 7月 | 22 | 21 | 3,054,094 | 145,433 | 156,504 | 3,286,584 |
| 8月 | 20 | 21 | 2,756,100 | 131,243 | 142,313 | 2,988,573 |
| 9月 | 19 | 20 | 2,657,180 | 132,859 | 144,483 | 2,889,660 |
| 10月 | 22 | 21 | 3,146,394 | 149,828 | 160,899 | 3,378,879 |
| 11月 | 18 | 22 | 2,645,276 | 120,240 | 130,807 | 2,877,754 |
| 12月 | 20 | 21 | 2,870,460 | 136,689 | 147,759 | 3,102,939 |
| 令和8年1月 | 19 | 21 | 2,729,536 | 129,978 | 141,048 | 2,962,008 |
| 2月 | 18 | 21 | 2,585,592 | 123,123 | 134,194 | 2,818,074 |
| 3月 | 21 | 22 | 3,112,888 | 141,495 | 152,062 | 3,345,364 |
会社の年度平均:賞与なし135,197円/賞与込み146,028円。WAMNETの月額:126,000円。
賞与なし年額Σ(各月の合計賃金)= 34,879,928円
WAMNETとの差37,320,900円 − 34,879,928円 = 2,440,972円
差率(37,320,900円34,879,928円 − 1) × 100 = 7.00%
会社スコア賃金の差率(31,946,775円34,879,928円 − 1) × 100 = −8.41%
賞与込み概算Σ(月別人数 × 月別賞与込み平均)= 37,669,694円
WAMNETとの差37,320,900円 − 37,669,694円 = −348,794円
賞与込み総額は公表された人数と丸め済み平均による概算で、実支払賞与の帳簿から得た確定総額ではない。差率は小数第2位へ四捨五入する。
大分:生産活動・月額平均・年間賃金の計算と原表
原記入・2025年度として掲載されたWAMNET欄:収入R=78,005,733円、経費C=31,925,156円、賃金W=29,677,526円。WAMNET・大分 p.6
数字の色収支(収入−経費)賃金総額(WAMNET)賃金を足し戻した額会社の公表値
記入値どおりの収支78,005,733円 − 31,925,156円 = 46,080,577円
収支−賃金46,080,577円 − 29,677,526円 = 16,403,051円 → 1,640万円
カバー率46,080,577円29,677,526円 = 1.552709… → 1.553
賃金足し戻し後46,080,577円 + 29,677,526円 = 75,758,103円
足し戻し後の率75,758,103円29,677,526円 = 2.552709… → 2.553
会社スコア表の2025年度実績:A(生産活動収入から経費を除いた額)=46,080,577円、賃金=29,677,526円、収支欄=16,403,051円。スコア表・大分 p.2
会社カバー率46,080,577円29,677,526円 = 1.552709… → 1.553
金額は円の整数で計算後、万円へ四捨五入。倍率は小数第3位へ四捨五入。賃金足し戻しは本稿の条件付き試算である。
平均賃金表の12か月と、年度平均
平均賃金表・大分 p.1。会社表は基本給・通勤費を含む。賞与は月割り。稼働日に出勤した人(有給含む)を対象とし、月中入退社者を除くという注記に従う。年度平均は最下段の原記入を採用し、別の加重平均へ置き換えない。
| 月 | 稼働日 | 人数 | 合計賃金 | 賞与なし平均 | 賞与込み平均 | 人数×賞与込み平均(計算) |
|---|---|---|---|---|---|---|
| 令和7年4月 | 21 | 19 | 2,755,733 | 145,039 | 156,488 | 2,973,272 |
| 5月 | 20 | 19 | 2,624,400 | 138,126 | 149,576 | 2,841,944 |
| 6月 | 21 | 21 | 3,068,404 | 146,114 | 156,473 | 3,285,933 |
| 7月 | 22 | 21 | 3,171,483 | 151,023 | 161,382 | 3,389,022 |
| 8月 | 20 | 20 | 2,716,540 | 135,827 | 146,704 | 2,934,080 |
| 9月 | 19 | 21 | 2,824,505 | 134,500 | 144,859 | 3,042,039 |
| 10月 | 22 | 20 | 3,006,544 | 150,327 | 161,204 | 3,224,080 |
| 11月 | 18 | 20 | 2,454,188 | 122,709 | 133,586 | 2,671,720 |
| 12月 | 20 | 20 | 2,793,020 | 139,651 | 150,528 | 3,010,560 |
| 令和8年1月 | 19 | 20 | 2,545,537 | 127,277 | 138,154 | 2,763,080 |
| 2月 | 18 | 18 | 2,264,376 | 125,799 | 137,884 | 2,481,912 |
| 3月 | 21 | 18 | 2,636,862 | 146,492 | 158,578 | 2,854,404 |
会社の年度平均:賞与なし138,574円/賞与込み149,618円。WAMNETの月額:149,671円。
賞与なし年額Σ(各月の合計賃金)= 32,861,592円
WAMNETとの差29,677,526円 − 32,861,592円 = −3,184,066円
差率(29,677,526円32,861,592円 − 1) × 100 = −9.69%
会社スコア賃金の差率(29,677,526円32,861,592円 − 1) × 100 = −9.69%
賞与込み概算Σ(月別人数 × 月別賞与込み平均)= 35,472,046円
WAMNETとの差29,677,526円 − 35,472,046円 = −5,794,520円
賞与込み総額は公表された人数と丸め済み平均による概算で、実支払賞与の帳簿から得た確定総額ではない。差率は小数第2位へ四捨五入する。
鹿児島:生産活動・月額平均・年間賃金の計算と原表
原記入・2025年度として掲載されたWAMNET欄:収入R=87,950,740円、経費C=2,614,082円、賃金W=38,001,041円。WAMNET・鹿児島 p.6
数字の色収支(収入−経費)賃金総額(WAMNET)賃金を足し戻した額会社の公表値
記入値どおりの収支87,950,740円 − 2,614,082円 = 85,336,658円
収支−賃金85,336,658円 − 38,001,041円 = 47,335,617円 → 4,734万円
カバー率85,336,658円38,001,041円 = 2.245640… → 2.246
賃金足し戻し後85,336,658円 + 38,001,041円 = 123,337,699円
足し戻し後の率123,337,699円38,001,041円 = 3.245640… → 3.246
会社スコア表の2025年度実績:A(生産活動収入から経費を除いた額)=37,161,164円、賃金=29,252,916円、収支欄=7,908,248円。スコア表・鹿児島 p.2
会社カバー率37,161,164円29,252,916円 = 1.270340… → 1.270
金額は円の整数で計算後、万円へ四捨五入。倍率は小数第3位へ四捨五入。賃金足し戻しは本稿の条件付き試算である。
過年度との部分的一致:WAMNET収入−経費85,336,658円は同スコア表2024年度のAに一致するが、賃金38,001,041円は同表3年度の賃金のいずれとも一致しない。
平均賃金表の12か月と、年度平均
平均賃金表・鹿児島 p.1。会社表は基本給・通勤費を含む。賞与は月割り。稼働日に出勤した人(有給含む)を対象とし、月中入退社者を除くという注記に従う。年度平均は最下段の原記入を採用し、別の加重平均へ置き換えない。
| 月 | 稼働日 | 人数 | 合計賃金 | 賞与なし平均 | 賞与込み平均 | 人数×賞与込み平均(計算) |
|---|---|---|---|---|---|---|
| 令和7年4月 | 21 | 22 | 3,278,339 | 149,015 | 158,747 | 3,492,434 |
| 5月 | 20 | 22 | 3,126,560 | 142,116 | 151,848 | 3,340,656 |
| 6月 | 21 | 22 | 3,314,449 | 150,657 | 160,389 | 3,528,558 |
| 7月 | 22 | 20 | 3,191,456 | 159,573 | 170,278 | 3,405,560 |
| 8月 | 20 | 19 | 2,712,577 | 142,767 | 154,036 | 2,926,684 |
| 9月 | 19 | 19 | 2,829,020 | 148,896 | 160,164 | 3,043,116 |
| 10月 | 22 | 18 | 3,000,448 | 166,692 | 178,586 | 3,214,548 |
| 11月 | 18 | 17 | 2,159,000 | 127,000 | 139,594 | 2,373,098 |
| 12月 | 20 | 15 | 2,255,440 | 150,363 | 164,636 | 2,469,540 |
| 令和8年1月 | 19 | 14 | 1,921,852 | 137,275 | 152,568 | 2,135,952 |
| 2月 | 18 | 15 | 1,938,304 | 129,220 | 143,494 | 2,152,410 |
| 3月 | 21 | 16 | 2,289,601 | 143,100 | 156,481 | 2,503,696 |
会社の年度平均:賞与なし145,556円/賞与込み157,569円。WAMNETの月額:未記入。
賞与なし年額Σ(各月の合計賃金)= 32,017,046円
WAMNETとの差38,001,041円 − 32,017,046円 = 5,983,995円
差率(38,001,041円32,017,046円 − 1) × 100 = 18.69%
会社スコア賃金の差率(29,252,916円32,017,046円 − 1) × 100 = −8.63%
賞与込み概算Σ(月別人数 × 月別賞与込み平均)= 34,586,252円
WAMNETとの差38,001,041円 − 34,586,252円 = 3,414,789円
賞与込み総額は公表された人数と丸め済み平均による概算で、実支払賞与の帳簿から得た確定総額ではない。差率は小数第2位へ四捨五入する。
広島:生産活動・月額平均・年間賃金の計算と原表
原記入・2025年度として掲載されたWAMNET欄:収入R=65,883,042円、経費C=26,377,600円、賃金W=30,060,478円。WAMNET・広島 p.6
数字の色収支(収入−経費)賃金総額(WAMNET)賃金を足し戻した額会社の公表値
記入値どおりの収支65,883,042円 − 26,377,600円 = 39,505,442円
収支−賃金39,505,442円 − 30,060,478円 = 9,444,964円 → 944万円
カバー率39,505,442円30,060,478円 = 1.314198… → 1.314
賃金足し戻し後39,505,442円 + 30,060,478円 = 69,565,920円
足し戻し後の率69,565,920円30,060,478円 = 2.314198… → 2.314
会社スコア表の2025年度実績:A(生産活動収入から経費を除いた額)=38,958,694円、賃金=30,060,478円、収支欄=8,898,216円。スコア表・広島 p.2
会社カバー率38,958,694円30,060,478円 = 1.296010… → 1.296
金額は円の整数で計算後、万円へ四捨五入。倍率は小数第3位へ四捨五入。賃金足し戻しは本稿の条件付き試算である。
原表の付随的不整合:2024年度の90,325,430−40,309,141=50,016,289円に対し、収支欄は50,016,389円(100円多い)。原記入は変更せず、再計算結果を併記する。2025年度の主要比較を変えるものではない。
平均賃金表の12か月と、年度平均
平均賃金表・広島 p.1。会社表は基本給・通勤費を含む。賞与は月割り。稼働日に出勤した人(有給含む)を対象とし、月中入退社者を除くという注記に従う。年度平均は最下段の原記入を採用し、別の加重平均へ置き換えない。
| 月 | 稼働日 | 人数 | 合計賃金 | 賞与なし平均 | 賞与込み平均 | 人数×賞与込み平均(計算) |
|---|---|---|---|---|---|---|
| 令和7年4月 | 21 | 20 | 2,793,160 | 139,658 | 149,656 | 2,993,120 |
| 5月 | 20 | 20 | 2,657,880 | 132,894 | 142,892 | 2,857,840 |
| 6月 | 21 | 20 | 2,752,320 | 137,616 | 147,614 | 2,952,280 |
| 7月 | 22 | 19 | 2,834,470 | 149,183 | 159,706 | 3,034,414 |
| 8月 | 20 | 19 | 2,553,850 | 134,413 | 144,937 | 2,753,803 |
| 9月 | 19 | 19 | 2,664,760 | 140,251 | 150,774 | 2,864,706 |
| 10月 | 22 | 19 | 3,074,630 | 161,823 | 172,346 | 3,274,574 |
| 11月 | 18 | 19 | 2,521,040 | 132,686 | 143,210 | 2,720,990 |
| 12月 | 20 | 19 | 2,798,252 | 147,276 | 157,800 | 2,998,200 |
| 令和8年1月 | 19 | 20 | 2,801,420 | 140,071 | 150,069 | 3,001,380 |
| 2月 | 18 | 20 | 2,634,048 | 131,702 | 141,700 | 2,834,000 |
| 3月 | 21 | 20 | 3,098,344 | 154,917 | 164,915 | 3,298,300 |
会社の年度平均:賞与なし141,874円/賞与込み152,135円。WAMNETの月額:139,669円。
賞与なし年額Σ(各月の合計賃金)= 33,184,174円
WAMNETとの差30,060,478円 − 33,184,174円 = −3,123,696円
差率(30,060,478円33,184,174円 − 1) × 100 = −9.41%
会社スコア賃金の差率(30,060,478円33,184,174円 − 1) × 100 = −9.41%
賞与込み概算Σ(月別人数 × 月別賞与込み平均)= 35,583,607円
WAMNETとの差30,060,478円 − 35,583,607円 = −5,523,129円
賞与込み総額は公表された人数と丸め済み平均による概算で、実支払賞与の帳簿から得た確定総額ではない。差率は小数第2位へ四捨五入する。
高松:生産活動・月額平均・年間賃金の計算と原表
原記入・2025年度として掲載されたWAMNET欄:収入R=73,030,548円、経費C=59,376,311円、賃金W=27,423,236円。WAMNET・高松 p.6
数字の色収支(収入−経費)賃金総額(WAMNET)賃金を足し戻した額会社の公表値
記入値どおりの収支73,030,548円 − 59,376,311円 = 13,654,237円
収支−賃金13,654,237円 − 27,423,236円 = −13,768,999円 → −1,377万円
カバー率13,654,237円27,423,236円 = 0.497907… → 0.498
賃金足し戻し後13,654,237円 + 27,423,236円 = 41,077,473円
足し戻し後の率41,077,473円27,423,236円 = 1.497907… → 1.498
会社スコア表の2025年度実績:A(生産活動収入から経費を除いた額)=40,758,463円、賃金=27,423,236円、収支欄=13,335,227円。スコア表・高松 p.2
会社カバー率40,758,463円27,423,236円 = 1.486274… → 1.486
金額は円の整数で計算後、万円へ四捨五入。倍率は小数第3位へ四捨五入。賃金足し戻しは本稿の条件付き試算である。
平均賃金表の12か月と、年度平均
平均賃金表・高松 p.1。会社表は基本給・通勤費を含む。賞与は月割り。稼働日に出勤した人(有給含む)を対象とし、月中入退社者を除くという注記に従う。年度平均は最下段の原記入を採用し、別の加重平均へ置き換えない。
| 月 | 稼働日 | 人数 | 合計賃金 | 賞与なし平均 | 賞与込み平均 | 人数×賞与込み平均(計算) |
|---|---|---|---|---|---|---|
| 令和7年4月 | 21 | 20 | 2,849,520 | 142,476 | 152,148 | 3,042,960 |
| 5月 | 20 | 20 | 2,715,080 | 135,754 | 145,426 | 2,908,520 |
| 6月 | 21 | 21 | 2,890,240 | 137,630 | 146,842 | 3,083,682 |
| 7月 | 22 | 19 | 2,819,920 | 148,417 | 158,598 | 3,013,362 |
| 8月 | 20 | 19 | 2,338,935 | 123,102 | 133,283 | 2,532,377 |
| 9月 | 19 | 18 | 2,410,590 | 133,922 | 144,668 | 2,604,024 |
| 10月 | 22 | 18 | 2,641,805 | 146,767 | 157,513 | 2,835,234 |
| 11月 | 18 | 18 | 2,070,255 | 115,014 | 125,761 | 2,263,698 |
| 12月 | 20 | 17 | 2,305,740 | 135,632 | 147,010 | 2,499,170 |
| 令和8年1月 | 19 | 19 | 2,335,948 | 122,945 | 133,125 | 2,529,375 |
| 2月 | 18 | 19 | 2,206,322 | 116,122 | 126,303 | 2,399,757 |
| 3月 | 21 | 20 | 2,556,342 | 127,817 | 137,489 | 2,749,780 |
会社の年度平均:賞与なし132,133円/賞与込み142,347円。WAMNETの月額:126,000円。
賞与なし年額Σ(各月の合計賃金)= 30,140,697円
WAMNETとの差27,423,236円 − 30,140,697円 = −2,717,461円
差率(27,423,236円30,140,697円 − 1) × 100 = −9.02%
会社スコア賃金の差率(27,423,236円30,140,697円 − 1) × 100 = −9.02%
賞与込み概算Σ(月別人数 × 月別賞与込み平均)= 32,461,939円
WAMNETとの差27,423,236円 − 32,461,939円 = −5,038,703円
賞与込み総額は公表された人数と丸め済み平均による概算で、実支払賞与の帳簿から得た確定総額ではない。差率は小数第2位へ四捨五入する。
松山:生産活動・月額平均・年間賃金の計算と原表
原記入・2025年度として掲載されたWAMNET欄:収入R=58,498,050円、経費C=56,486,785円、賃金W=31,954,660円。WAMNET・松山 p.6
数字の色収支(収入−経費)賃金総額(WAMNET)賃金を足し戻した額会社の公表値
記入値どおりの収支58,498,050円 − 56,486,785円 = 2,011,265円
収支−賃金2,011,265円 − 31,954,660円 = −29,943,395円 → −2,994万円
カバー率2,011,265円31,954,660円 = 0.062941… → 0.063
賃金足し戻し後2,011,265円 + 31,954,660円 = 33,965,925円
足し戻し後の率33,965,925円31,954,660円 = 1.062941… → 1.063
会社スコア表の2025年度実績:A(生産活動収入から経費を除いた額)=33,987,441円、賃金=31,954,660円、収支欄=2,032,781円。スコア表・松山 p.2
会社カバー率33,987,441円31,954,660円 = 1.063614… → 1.064
金額は円の整数で計算後、万円へ四捨五入。倍率は小数第3位へ四捨五入。賃金足し戻しは本稿の条件付き試算である。
平均賃金表の12か月と、年度平均
平均賃金表・松山 p.1。会社表は基本給・通勤費を含む。賞与は月割り。稼働日に出勤した人(有給含む)を対象とし、月中入退社者を除くという注記に従う。年度平均は最下段の原記入を採用し、別の加重平均へ置き換えない。
| 月 | 稼働日 | 人数 | 合計賃金 | 賞与なし平均 | 賞与込み平均 | 人数×賞与込み平均(計算) |
|---|---|---|---|---|---|---|
| 令和7年4月 | 21 | 23 | 3,195,530 | 138,936 | 148,639 | 3,418,697 |
| 5月 | 20 | 22 | 2,945,125 | 133,869 | 144,014 | 3,168,308 |
| 6月 | 21 | 23 | 3,272,860 | 142,298 | 152,002 | 3,496,046 |
| 7月 | 22 | 23 | 3,388,960 | 147,346 | 157,049 | 3,612,127 |
| 8月 | 20 | 23 | 3,003,630 | 130,593 | 140,296 | 3,226,808 |
| 9月 | 19 | 21 | 2,865,930 | 136,473 | 147,100 | 3,089,100 |
| 10月 | 22 | 22 | 3,194,980 | 145,226 | 155,371 | 3,418,162 |
| 11月 | 18 | 21 | 2,594,990 | 123,571 | 134,198 | 2,818,158 |
| 12月 | 20 | 21 | 2,855,430 | 135,973 | 146,600 | 3,078,600 |
| 令和8年1月 | 19 | 20 | 2,660,458 | 133,023 | 144,182 | 2,883,640 |
| 2月 | 18 | 21 | 2,627,596 | 125,124 | 135,751 | 2,850,771 |
| 3月 | 21 | 20 | 2,889,778 | 144,489 | 155,648 | 3,112,960 |
会社の年度平均:賞与なし136,410円/賞与込み146,738円。WAMNETの月額:未記入。
賞与なし年額Σ(各月の合計賃金)= 35,495,267円
WAMNETとの差31,954,660円 − 35,495,267円 = −3,540,607円
差率(31,954,660円35,495,267円 − 1) × 100 = −9.97%
会社スコア賃金の差率(31,954,660円35,495,267円 − 1) × 100 = −9.97%
賞与込み概算Σ(月別人数 × 月別賞与込み平均)= 38,173,377円
WAMNETとの差31,954,660円 − 38,173,377円 = −6,218,717円
賞与込み総額は公表された人数と丸め済み平均による概算で、実支払賞与の帳簿から得た確定総額ではない。差率は小数第2位へ四捨五入する。
読み方
WAMNETの平均賃金は、大分を除く6拠点で会社公表の平均(賞与なし)より低く、計算方法も公表されていない。賃金を比べるときは、WAMNETの数字だけで判断せず、会社の公表値や見学時の説明もあわせて確かめるとよい。
TAKEAWAY
法令の条件そのものは明確だが、WAMNETの記入要領では経費欄への利用者賃金の算入が明示されていない。年度と費用範囲をそろえると他の公表資料に一致する値もあり、単なる誤入力だけでなく、転記先の意味と元資料の対応を確認する必要がある。記入値だけでは、基準を検算するための期間・費用範囲を確定できない。
矛盾と、
整合させる仮説
ここまでの不整合を逆の側から検討する。どの年度・費用範囲・丸め方へ置き換えると、原資料の数字と整合するか。仮説は実際の作業履歴の証明ではないが、単に「何かのミスかもしれない」で終わらせず、辻褄の合い方から、誤りの発生経路と確認工程の弱点を絞り込む。
蓋然性は、少ない補正で複数の項目を整合させられるか、補正先の値が別の原資料に実在するか、同じ処理が複数の拠点・年度で再現されるか、重要な不一致が残るかで評価する。同じ式から自動的に導かれる一致は、独立した証拠として重複して数えない。「高」「中〜高」「中」は説明力の定性的な評価であり、統計的に算出した確率ではない。
長崎:2024年度に戻すと収支と賃金がそろう蓋然性:高
- 整合する操作
- WAMNETの収入−経費50,111,144円と賃金37,320,900円は、会社スコア表2024年度の賃金控除後の収支と賃金総額に、それぞれ円単位で一致する。足し戻せば87,432,044円となり、同年度の賃金控除前の額にも一致する。WAMNET・長崎 p.6 スコア表・長崎 p.2 計算を確認
- 有力な発生経路
- 過年度の実績が更新されず、または過年度欄を参照して転記され、さらに利用者賃金を含む費用範囲が持ち込まれた。賞与の違いだけを想定するより、二つの項目が同じ年度にそろう点を説明しやすい。
- 確認工程の弱点
- 引き算だけでなく、転記元と転記先の実績年度、賃金控除前後の項目対応を確かめる工程が弱かった可能性が高い。公表年月日が新しくても、各欄の実績が更新・照合されたとは限らない。
同じ「経費」欄に、異なる費用範囲を入れた蓋然性:高
鹿児島:過年度の額とは合うが、賃金はそろわない年度混在は有力
- 整合する操作
- WAMNETの収入−経費85,336,658円は、スコア表2024年度の「生産活動収入から経費を除いた額」と一致する。WAMNET・鹿児島 p.6 スコア表・鹿児島 p.2 計算を確認
- 残る不一致
- WAMNETの賃金38,001,041円は、同スコア表の2023〜2025年度のどの賃金額とも一致しない。年度を一つ戻すだけでは、全体は整合しない。
- 発生経路と確認工程
- 生産活動欄には過年度の実績が混在し、賃金欄には別の参照元や更新状態の値が入った可能性がある。経費約261万円という桁の違いだけでなく、年度・転記元の欄・更新範囲を照合する手掛かりが得られた。
長崎・高松:実績平均ではなくモデル賃金蓋然性:高
- 整合する操作
- 両拠点の時給1,050円・平均労働時間6.0時間に、モデル上の20日を置くと、1,050×6×20=126,000円で記入月額と一致する。会社原表の賞与なし年度平均は長崎135,197円、高松132,133円で、平均稼働日数も20.1日である。WAMNET・長崎 p.6 WAMNET・高松 p.6 平均賃金表・長崎 p.1 平均賃金表・高松 p.1
- 有力な発生経路
- 「平均賃金」を支払実績の平均ではなく、標準的な条件で働くと月にいくらになるかという欄として処理した。20日は実績日数と認定した値ではない。
- 確認工程の弱点
- 掛け算自体は合っていても、その値を実績平均の欄へ入れてよいかが確認されていない。自社の平均賃金表との照合で検出できる種類の違いである。
定着者数:各期間を別々の集団として数えた蓋然性:中〜高
- 整合する仮説
- 到達した各期間に同じ人を重ねて計上するのではなく、一人を一つの期間区分だけへ振り分けた。各欄の割り算は成立しても、期間をまたぐ人数と分母の包含関係が崩れるという誤りの形を説明できる。注記※4
- 具体的な手掛かり
- 大分の1年1人・2年2人は、2024年度の移行1人・2023年度の移行2人と一致する。福岡の6月の逆算分母7人も2025年度の移行7人と一致する。WAMNET・福岡 p.7 WAMNET・大分 p.6 WAMNET・大分 p.7
- 合わない点
- 福岡の1年の分母2人は2024年度の移行3人、大分の6月の分母1人は2025年度の移行3人と一致しない。「6月=昨年度、1年=一昨年度」という単一の年度対応で全件を説明することはできない。
- 確認工程の弱点
- セル単位の人数・率だけでなく、同じ対象者が到達した各期間へ計上されているかを点検する必要がある。Q&Aの注意書きは正しい数え方の根拠であり、誤りの発生頻度を示す資料ではない。別添Q&A p.3
大分の移行率:同じ切り捨て処理で3年度を再現蓋然性:中〜高
- 整合する操作
3÷23×100=13.043… →13.0%、1÷24×100=4.166… →4.1%、2÷29×100=6.896… →6.8%。候補分母を23・24・29人とすると、小数第1位まで切り捨てる同じ処理で2025・2024・2023年度の記入率を再現する。WAMNET・大分 p.6 WAMNET・大分 p.7- 有力な発生経路
- 4.1%と6.8%を無関係な誤入力と考えるより、公式の四捨五入とは異なる丸め方を継続して用いたと考える方が、複数年度をまとまりよく説明する。
- 残る点と確認工程
- 候補分母が実際に何の人数だったかは別に確認が必要である。分母の対象集団と、計算式・丸め処理の両方を検算する。第3章で示した公式規則上の不整合は変わらない。
年間賃金:共通する費目・集計対象の違い集計範囲の違い:高
- 観測した規則性
- 会社スコア表の2025年度賃金は、9拠点すべてで、平均賃金表の月別合計より8.41〜12.27%低い。WAMNETの賃金で比較すると、長崎・鹿児島だけが他の7拠点と逆方向になる。年間賃金の照合表
- 有力な発生経路
- 拠点ごとの独立した誤入力よりも、共通する費目・集計対象の範囲が異なるという仮説が有力である。平均賃金表は基本給・通勤費を含み、月中入退社者を除くなどの条件を示している。
- 特定原因と確認工程
- 通勤費の除外は具体的な候補だが、差額全体を通勤費だけで説明できるかの評価は中にとどまる。費目別・対象者別に元集計を対応させる必要がある。平均の分母を変えるだけでは、年間総額そのものの差は説明できない。
補助的な仮説
次の候補も残るが、上の円単位の対応や複数年度の共通処理と、同じ強さの根拠としては扱わない。
移行率の分母に定員等を使用蓋然性:中
分母20人が複数の拠点・年度で現れ、定員20人と一致する。利用終了者数ではなく定員などを分母にした疑いを支えるが、逆算分母23人・50人を、未確認の「年度利用実人数」と呼ぶことはしない。分母の逆算表
長崎の14.0%:整数への丸め蓋然性:中
3÷21×100=14.285…%でも、3÷22×100=13.636…%でも、整数へ四捨五入すれば14%となる。整数丸めの候補は残るが、分母を21人に一意に限定できない。公式の小数第1位への四捨五入では再現できないことは変わらない。WAMNET・長崎 p.7
高松:人数と率を別々に更新蓋然性:中
今回の公表資料には、2024・2023年度が0人・0.0%、2025年度が1人・0.0%とある。人数だけを1へ更新し、率を0.0%のまま残したと考えると形は整う。これは今回の画面にある記入状態を根拠とする仮説で、前回公表画面の更新操作を確認したものではない。WAMNET・高松 p.7
鹿児島:人数を率欄へ入れた可能性補助候補:中
人数空欄・率1.0%は、人数を率欄へ入れた欄ずれでも生じ得る。ただし原記入から実際の人数1人は確定しない。別の欄にも不整合があることは入力工程を点検する手掛かりであって、この特定の欄ずれの証明ではない。WAMNET・鹿児島 p.6 WAMNET・鹿児島 p.7
月額平均:対象者と算定方法の違い蓋然性:中
月中入退社者や出勤のない月の利用者を分母へ含めるか、通勤費を含めるかなどで平均は変わる。会社表には対象条件がある一方、WAMNETには計算内訳がない。月額差は一律約1割ではなく、モデル賃金を疑う長崎・高松と、年間総額の共通差とは分けて検討する。月額平均の照合表
北九州:同じページ内に6年度と7年度更新漏れ仮説:中〜高
会社スコア表p.2では、労働時間の「前年度」が6年度、生産活動と各取組の「前年度」が7年度と記載されている。年度表示の不統一は原表で確認できる。様式の一部だけを更新し、ページ全体の対応を確認し切れていない可能性があるが、労働時間の実数まで旧年度の値とは断定しない。スコア表・北九州 p.2
TAKEAWAY
数字を打ち間違えたというだけでは説明しにくい規則性がある。別の年度・費用範囲では意味のある数字を転記先の定義へそろえず持ち込み、欄同士・年度同士・公表資料同士の照合が十分に機能していなかったと考えると、複数の不整合を説明しやすい。だが、原因が何であれ、利用を検討する人が確かめられない数字で事業所を選ぶしかないという不利益は変わらない。
検算の不備と制度の穴:
両方から見る
ここまでの不整合には、公表前の照合で防げるものと、必要な定義や確認情報が入力・公表の仕組みに十分接続されていないものが重なっている。問うべきなのは、単に確認担当者がいたかどうかではなく、どの種類の不整合を、どの工程で検出できていないかである。
事業者の側:欄を埋めることと、数字の意味を照合すること
施行通知Ⅲ6(4)は、事業者が自らの責任で報告する情報を公表する仕組みと位置づけている。今回の結果は、個々の欄の作成と、その年度・対象者・費用範囲を他の欄や原資料へ対応させる確認とが、十分に結び付いていなかった可能性を示す。そのうえで、次の点は定義のあいまいさでは説明できない。
- 人数・率・丸めの照合。3組の移行者数と移行率は、整数分母と公式の四捨五入を同時に満たさない。高松の1人・0.0%は、成立させるのに分母2,001人以上を必要とする別の異常である。※5・※1
- 対象者の期間間の照合。福岡・大分では、定着者数だけでなく逆算分母も逆転している。各欄の割り算だけを点検しても、同じ対象者を数えた結果としての矛盾は見落とされる。※4
- 年度・項目・費用範囲の照合。長崎では過年度に戻すと収支と賃金がそろい、複数拠点では賃金を足し戻すと自社スコア表に一致する。別の集計では意味のある数字を、転記先の定義へそろえず入力した可能性が高い。長崎の仮説・費用範囲の仮説
- 自社公表媒体間の照合。月額が記入された7拠点のうち、会社の公表平均と近いのは大分だけである。鹿児島・松山は会社に平均賃金表がある一方、WAMNET月額は空欄となっている。※7
- 理由の元記録との対応。離職理由の短い記述だけでは、経緯や本人の説明をどう確認し、どう要約したかが分からない。3年度で1欄という様式と、事業者側の記録・本人確認の問題を分けて検討する。
こうした結果から、公表前の確認が「欄が埋まっているか」に偏り、何年度の、誰を対象とした、どの範囲の数字かを横断して確認する工程が弱かったという体制上の仮説が有力になる。内部の確認者や承認手順の不存在を断定する必要はない。確認体制があったとしても、今回の不整合を公表前に防げていないことが問題である。
制度の側:定義と、公表前の確認を接続できているか
- 定義がない場合と、必要な場所に届いていない場合がある。移行率・定着率の詳しい算式は別添Q&Aにあり、記入要領にはない。操作説明書は入力欄のヘルプで記入要領を表示すると説明している。平成30年8月14日現在の別添Q&Aまで辿る必要がある構成は、定義が日々の入力作業へ十分接続されていない可能性を示す。離職者数の包含・除外や経費欄の賃金算入は、確認した記入要領に明示されていない。記入要領 p.15 記入要領 p.16 別添Q&A p.2 別添Q&A p.3 操作説明書 p.12
- 直接照合するための分母が公表されない。移行者数・移行率、定着者数・定着率から計算上の分母を絞れる場合はあるが、実際に数えた利用終了者数・各期間の対象者数が独立に掲載されているわけではない。逆算は対象者名簿との照合の代わりにはならない。
- 入力チェックがあっても、不整合は公表まで通過する。必須項目などのチェックは操作説明書に記載されている。それでも今回の人数・率・期間間の不整合は公表されており、これらを公表前に止める確認は機能していない。システムの未検知、警告の見落とし、運用上の点検不足のどれかは、この結果だけでは特定できない。操作説明書 p.12
- 必要時の調査は、公表前の一律の整合保証とは異なる。情報公表制度の調査は、虚偽の疑い、利用者からの苦情、実地指導の際など、自治体が必要と認める場合に根拠事実を確認するものとして説明される。この調査自体は取組の良し悪しを評価するものではない。施行通知Ⅲ6
- 事後の是正手段と、選択時点の正確さは別である。法第76条の3第4項には未報告・虚偽報告・調査拒否等への命令があり、第6項には命令に従わない場合の指定取消し・効力停止がある。未報告減算だけが制度上の措置なのではない。しかし、これらは公表された各数値の定義・年度・算式が正しいことを、あらかじめ保証する仕組みとは別である。法第76条の3
- 年次報告と、中身の更新・訂正は同じではない。通知は一定の基本情報以外を年1回の定期報告で足りるとする一方、随時更新も認めている。既存事業所の公表時期は報告後2か月以内を適当としているが、次の報告で誤りが必ず直るわけではない。各欄が過年度の値のまま引き継がれれば、報告を繰り返しても不整合は残る。施行通知Ⅲ4(3)キ・(4)ア
- 理由欄と訂正履歴の情報が足りない。主な離職理由は3年度分で1つの自由記述欄であり、年度別・個人別の内訳や本人確認の状況を示す専用欄ではない。変更前後の差分表示も、操作説明書では事業者・自治体側の機能として説明されている。利用者が公開画面で訂正履歴を辿れる仕組みは、確認した資料からは確認できなかった。操作説明書 p.13 操作説明書 p.43
- 閉鎖拠点の実績への導線が失われる。閉鎖した4拠点のうち、静岡・仙台・富山のスコア表は、会社の情報公表ページに掲載されていない(2026年9月29日の著者確認)。WAMNETでも、法人の登録は見つかるが、拠点の公表内容へ辿れないという確認結果がある。閉鎖に伴う利用終了者の実人数やその後の行き先を、現在の9拠点の合計から読み取ることはできない。閉鎖した拠点は以後の報告をしないため、閉鎖による離職は翌年度以降の公表値にも計上されない公算が高い。意図の有無にかかわらず、事業所の閉鎖による離職は、利用を検討する人から見えない。保存した検索画面 / 会社の情報公表ページ。
制度の側の事情も考えられる。全国の多数の事業所の報告を、自治体が一つずつ検算するのは容易ではない。ただ、人数と率、期間どうしの包含関係、年度の整合といった確認は、支援の質の評価とは違い、入力の段階で機械的に確かめられる種類のものだ。そうした確認がないまま、正確さの担保がほぼ事業者の自己申告に委ねられ、制度が掲げる「利用者が比較、検討し、適切に選択する」という目的を果たせない数値が公表されている。
法人の登録は残るが、拠点の公表内容へ辿れない
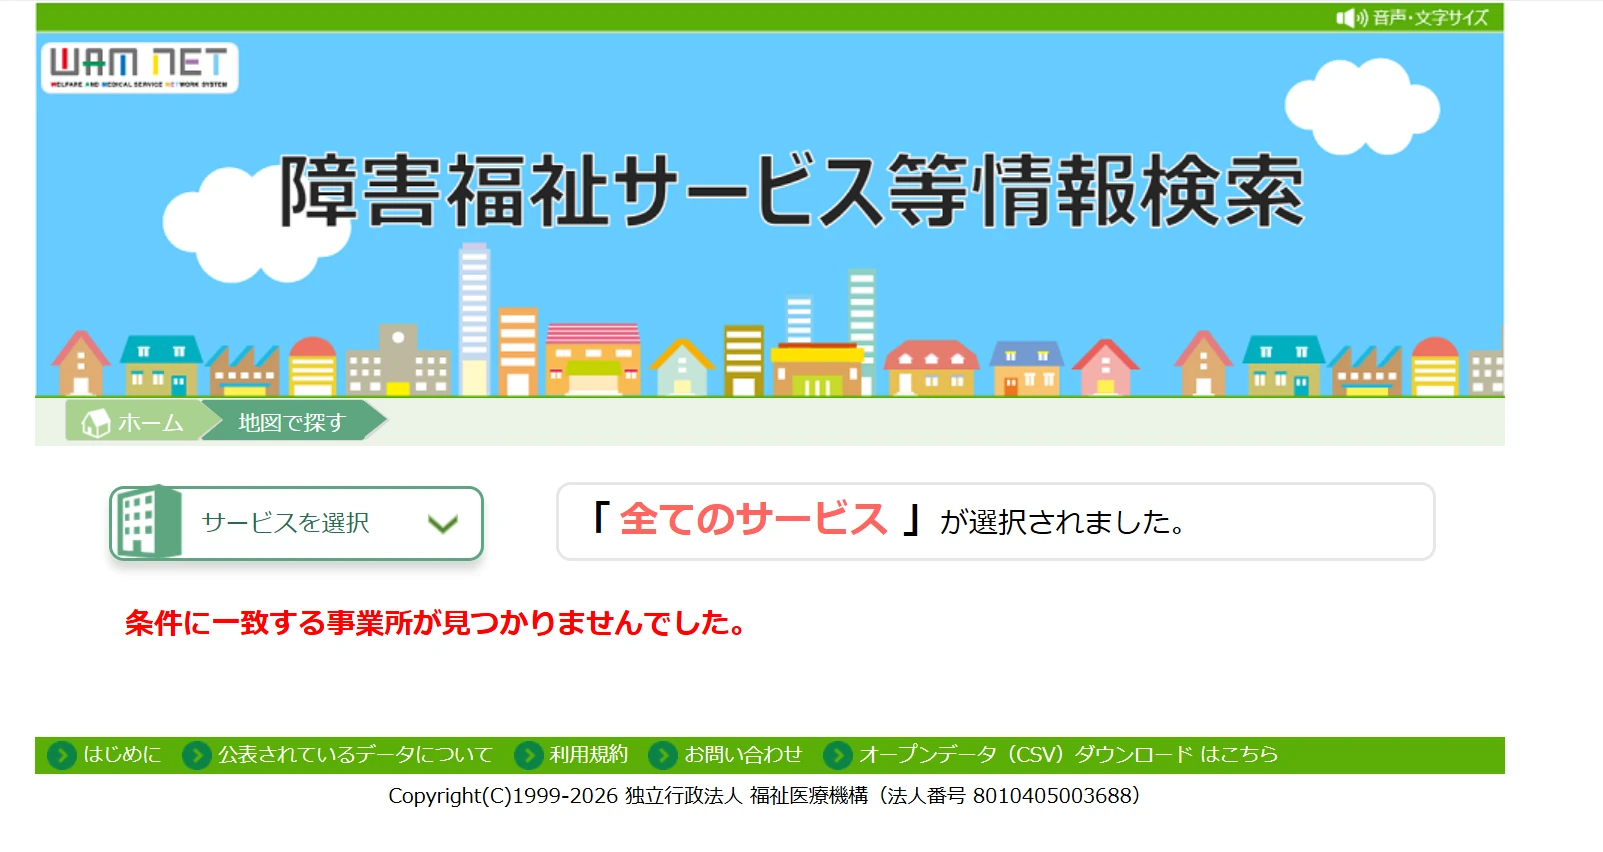
著者による2026年10月1日の確認では、WAMNETの法人名検索に、閉鎖した拠点の自治体である静岡市・富山市・札幌市・仙台市も表示された。一方、それぞれの「事業所一覧を表示」を開くと「条件に一致する事業所が見つかりませんでした。」と表示され、拠点の公表内容へ辿れなかった。下の2点はその保存画面である。
法人の登録が検索に残ることと、閉鎖時までの実績や利用者のその後を確かめられることは別である。この導線だけでは、閉鎖に伴う利用終了やその後の報告を追跡できない。内部の記録の有無ではなく、利用者が見られる公表情報の連続性が失われていることを問題にする。
報告・年次更新・減算の区別
令和6年度報酬改定Q&A問19は、必須の報告項目の未報告が確認され、指導しても報告しない場合等の減算を説明している。問20は、報告済みの事業所で年1回の更新がない場合の減算上の取扱いを示すが、適切な更新も求めている。これは更新義務の免除ではない。新たな「経営情報」は、令和8年の制度Q&A VOL.2で毎年度の報告・未報告減算が別に説明されている。問19・問20・Q&A VOL.2 p.3
個別支援の質を調査する作業と、人数・率・期間・年度の整合を機械的に確認する作業は異なる。前者の難しさを理由に、後者まで省いてよいわけではない。報告の存在を確認することと、報告内容が比較できる情報になっているかを確認することの間に、今回の不整合が通過する余地が残っている。
| 問題 | 制度・公表欄の弱点 | 確認工程として不足が残る部分 |
|---|---|---|
| 移行率の分母 | 算式が別添Q&Aに分散し、分母実数が独立に公表されない | 公表値とQ&Aの算式の整合が確保されていない |
| 再現できない率・定着者数逆転 | 入力チェックがあっても、今回の不整合を公表前に止めていない | 人数・率・丸め・期間間の包含関係を横断して確認する必要 |
| 離職者・移行者の重なり | 包含・除外の明示がなく、集計範囲を確認できない | 何を数えたかを対応付ける説明がない |
| 費用範囲の混在 | 経費欄への利用者賃金の算入が記入要領で明示されていない | 全社の入力範囲と自社スコア表との照合が不十分とみられる |
| 過年度の金額との対応 | 公表日だけでは項目別の更新状況が分からない | 実績年度・転記元の欄を照合する必要 |
| 平均賃金・年間総額の差 | 算定方法・費目・対象者の対応が公表欄から分からない | モデル値と実績値、自社公表資料の集計条件を区別する必要 |
| 理由欄・空欄 | 3年度で1欄、本人確認や未記入理由が見えない | 元記録・本人の説明と公表記述の対応を確かめられない |
問いを書き換える
これまでの問い数字は 公表されているか
書き換えた問い数字は 確かめられる形で 公表されているか
前者は報告の存在を、後者は判断に使う情報の検証可能性を問う。事後の是正手段があることは、選択時点の数値の比較可能性を保証しない。公表の目的が「選ぶための情報」である以上、問われるべきは後者である。
利用を検討している人ができること
施行通知Ⅲ9は、公表情報への苦情窓口を自治体に設け、事業者へ照会し、必要な訂正報告を受けて速やかに公表する手続を示している。適切な説明が得られない場合には是正命令を検討する。事業所に直接確認するほか、指定自治体の担当窓口に照会できる。ただし、この経路があることによって、公表前に必要な確認が利用者の自己責任へ置き換わるわけではない。事業所に確かめるときは、次の5点を尋ねるとよい。
移行率の分母
年度ごとの移行者と離職者の内訳
定着者の数え方
離職理由を本人に確認しているか
拠点を閉鎖したとき、利用者の雇用と次の行き先をどう扱ったか
回答があいまいなら、それ自体が判断材料になる。
| 優先 | 問題 | 照合するもの |
|---|---|---|
| 1 | 長崎・大分の再現できない移行率 | 移行者数、分母の対象者、計算式と丸め方 |
| 1 | 福岡・大分の定着者数・分母の逆転 | 対象者ごとの就職日、継続期間、各欄への計上 |
| 2 | 長崎・鹿児島の過年度金額との対応 | 参照した実績年度、転記元の欄、更新履歴 |
| 2 | 拠点間の賃金算入範囲の混在 | 経費内訳、賃金控除前後、自社スコア表との対応 |
| 2 | 高松1人・0.0%、鹿児島人数空欄・1.0% | 元の入力表、人数と率の更新・転記の順序 |
| 2 | 離職者・移行者・利用終了者の関係 | 年度ごとの対象者一覧と計上基準 |
| 3 | 理由欄・空欄・引継ぎの検証可能性 | 本人の説明、面談・対応記録、分類根拠、未記入理由 |
| 2 | 閉鎖拠点の利用終了者と行き先を追えない | 閉鎖時の在籍・利用終了実人数、雇用の扱い、移行先、最終報告の所在 |
計算が合わないことは、理由欄の文章が事実と違うことの証拠にはならない。ただ、検算しやすい人数や率に不整合が残る以上、自由記述が元の記録や本人確認に裏付けられているかを確かめる意味はある。
まとめ|安心して支援を任せられる体制か
複数の拠点で、公表数字の不整合や、年度・集計方法の取り違えを疑わせる記入が見つかった。記録を確かめ、食い違いに気づき、見直すことは、支援の土台でもある。その基本に不備が重なる以上、一人ひとりの状況を丁寧に把握し、必要な支援につなげられる体制なのかにも、疑問が残る。支援の質そのものは本稿の検証の対象外であり、この疑問は、利用を検討する人が事業所に確かめる問いとして残しておく。
TAKEAWAY
公表値が利用者の検討材料である以上、問うべきは「公表されているか」ではなく、「確かめられる形で公表されているか」である。
参考・出典
WAMNET公表値は2026年9月28日保存。制度資料の従来の確認日は9月30日。会社公表PDFとの追加照合および以下の制度説明の再確認は2026年10月1日。保存日と本稿の更新日を区別する。資料IDは下表に対応し、リンク先PDFのページ番号で該当欄を確認できる。
- 厚生労働省「障害福祉サービス等情報公表制度の施行について」平成30年4月23日障障発0423第1号、最終改正 令和7年9月1日障障発0901第1号
- 厚生労働省「障害福祉サービス等情報公表制度に関するQ&A VOL.2」令和8年8月3日
- 厚生労働省・WAM NET「障害福祉サービス等情報公表制度に係るQ&A(別添資料3)」平成30年8月14日現在(新2・新3・新4)
- WAM NET「指定障害福祉サービス等情報の記入要領 17 就労継続支援A型」(連絡板の表示は令和7年8月29日時点)
- WAM NET「障害福祉サービス等情報公表システムよくある質問一覧」令和8年4月22日現在
- 独立行政法人福祉医療機構「障害福祉サービス等情報公表システム操作説明書(事業者用)第1.8版」2026年5月
- 「障害者の日常生活及び社会生活を総合的に支援するための法律」第76条の3
- 「障害者の日常生活及び社会生活を総合的に支援するための法律に基づく指定障害福祉サービスの事業等の人員、設備及び運営に関する基準」平成18年厚生労働省令第171号 第192条
- 厚生労働省「障害者就労に係る最近の動向について」社会保障審議会障害者部会 参考資料、令和8年1月19日
- 厚生労働省「障害福祉サービス等情報公表制度」(関係法令・通知・Q&Aの一覧)
- WAM NET「障害福祉サービス等情報公表システム関係連絡板」
- WAM NET「各都道府県等の情報公表制度担当窓口一覧」
- WAM NET「障害福祉サービス等情報検索」各拠点の「サービス内容」(2026年9月28日保存。公表日は2026年7月1日〜9月4日)
- パーソルネクステージ株式会社「指定就労継続支援A型事業所にかかる情報公表」。下表の会社スコア表・平均賃金表(9拠点)の保存PDFを使用(2025年度実績、2026年10月1日追加照合)。
- PNX分析・考察レポート「経営評価レポート」(関連記事)。本稿の賃金カバー率は、下記会社スコア表の原記入から直接再計算した。
- 令和6年度障害福祉サービス等報酬改定等に関するQ&A VOL.1(2024年3月29日)問19。未報告減算と更新の取扱い。
- 令和6年度障害福祉サービス等報酬改定等に関するQ&A VOL.1(2024年3月29日)問20。未報告減算と更新の取扱い。
- 仙台市「仙台市公報 第2668号(令和8年7月21日発行)告示」仙台市告示第446号(パーソルネクステージ仙台の指定の廃止、廃止年月日 令和8年6月30日)。廃止日の記述は著者の確認記録による。
- パーソルネクステージ株式会社「オフィス案内」(インターネットアーカイブによる2026年5月15日の保存。静岡・富山・仙台のオフィスが掲載されている)
原資料の対応表
WAMNETは各拠点の公表画面を保存したPDF、スコア表と平均賃金表は会社が公表したPDF。Sの比較は2025年度実績欄を用い、過年度との照合は本文で年度を明示する。元PDFは変更していない。
| 拠点 | WAMNET | スコア表 | 平均賃金 |
|---|---|---|---|
| 福岡 | p.6 | p.2 | p.1 |
| 福岡コネクト | p.6 | p.2 | p.1 |
| 北九州 | p.6 | p.2 | p.1 |
| 長崎 | p.6 | p.2 | p.1 |
| 大分 | p.6 | p.2 | p.1 |
| 鹿児島 | p.6 | p.2 | p.1 |
| 広島 | p.6 | p.2 | p.1 |
| 高松 | p.6 | p.2 | p.1 |
| 松山 | p.6 | p.2 | p.1 |
制度資料:A型記入要領 / 別添Q&A・平成30年8月14日 / システムFAQ・令和8年4月22日 / 操作説明書・第1.8版 / 制度Q&A VOL.2・令和8年8月3日 / システム関係連絡板・保存版
原資料台帳(元ファイル名・資料ID・SHA-256) / 原記入データ / 計算式・結果データ。ハッシュは保存ファイルの同一性の確認用であり、記入値の正しさを証明するものではない。